酒造M&Aで売却を考えるときは、銘柄と蔵の歴史に加え、次の仕込みを支える資金と人材を説明することが大切です。公表事例8件を比較し、正常利益と評価倍率、熟成在庫、製造場、販路、オーナーの退任条件を整理します。酒を造ってから代金を回収するまでの時間を踏まえ、売却価格と承継後の継続を一緒に考えます。
酒造M&Aで会社や蔵を譲るなら、次の一造りに誰が責任を持つかを先に考えます。原料を買う人、酒質を決める人、代金を回収する人は誰でしょうか。売却価格が高くても、退任後に仕込み資金や判断の負担が残れば、希望した承継とは違います。本記事は、売却を検討するオーナーのための総合ガイドです。公表事例と価値評価に、製造から入金までの実務を結びます。公的資料は2026年9月20日時点で確認しました。以下では公表事実と、当サイトの実務上の分析を分けて説明します。
酒造M&Aの出発点は、一造りを誰へ渡すかを決めること
売却の目的を、次の仕込みで解消したい負担へ置き換える
酒蔵を売りたい理由は、後継者の不在だけではありません。原料代の立替えが重い場合もあります。製造の判断は続けても、借入や営業から離れたい人もいます。まず、次の仕込みで自分が引き受けられない仕事を書き出します。設備の応急対応、酒米の発注、夜間の連絡も対象です。会社を譲った後に残れる期間だけを答えると、役割が広がりがちです。残せる仕事と終えたい責任を分けると、買い手に求める体制が見えてきます。
例えば、酒質の助言を続けたいことと、出荷の最終責任を負うことは違います。地域行事へ出席することと、毎月の販売目標を持つことも別です。酒造M&Aでは、創業家の関与が安心材料になる場合があります。しかし、その安心を無期限の無償労働で支えないことです。参加する会議、判断できる範囲、報酬を整理します。買い手が後任を育てる期限も話し合います。売主の希望を役職名だけで伝えず、翌週の仕事まで具体化します。
酒造M&Aでは、会社の代金と蔵の運転資金を分ける
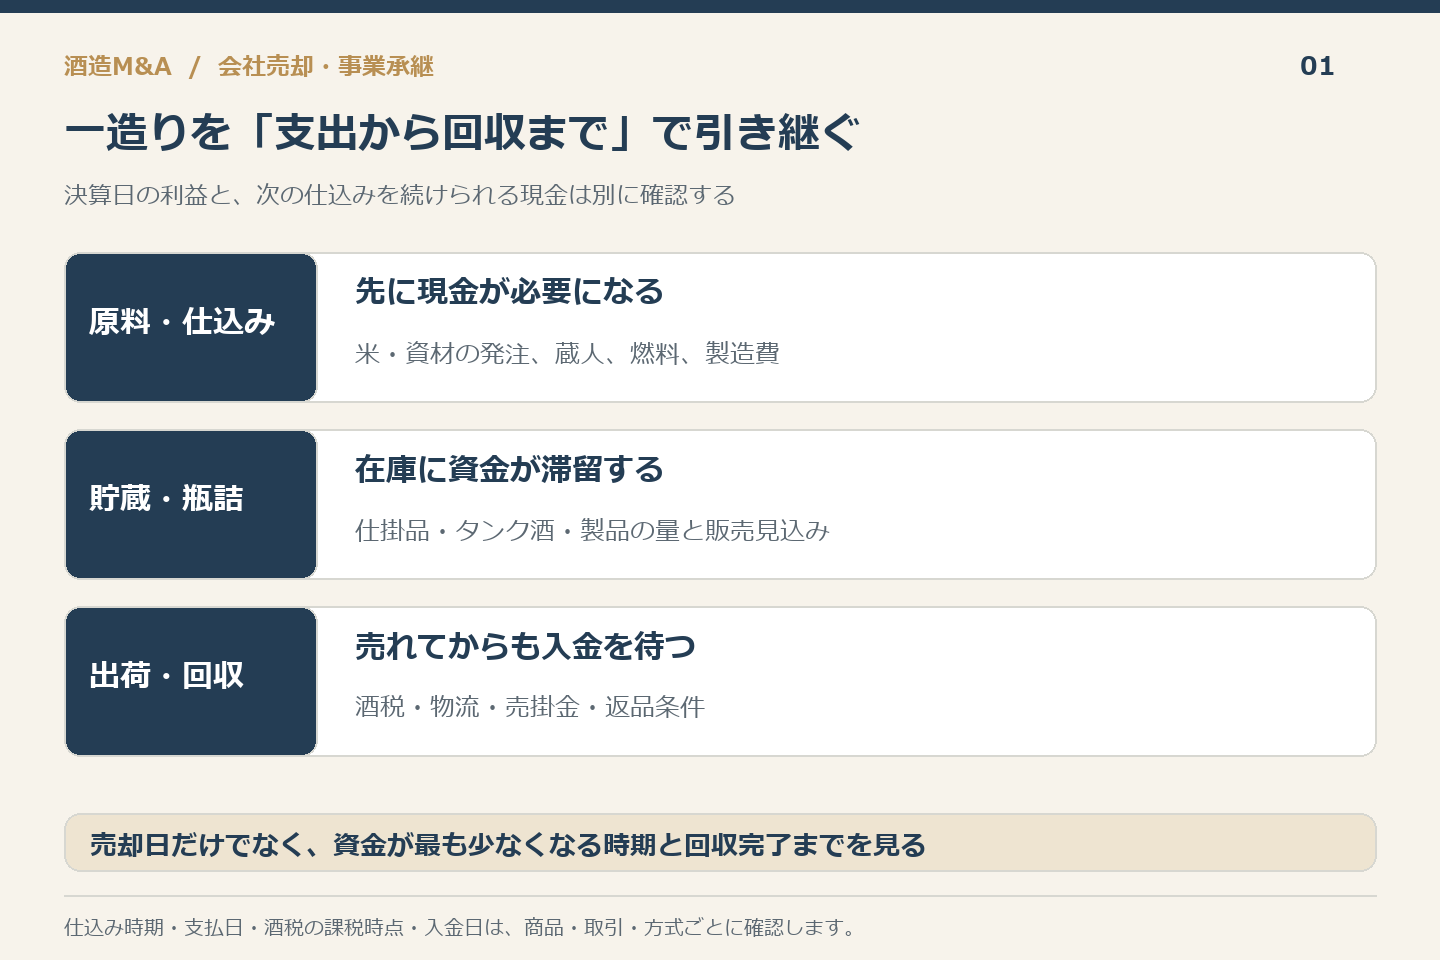
株式の売却代金が株主へ入っても、その資金が会社へ入るわけではありません。仕込み前の原料購入や、販売前の貯蔵には資金が要ります。買い手が株式を取得する資金と、蔵を動かす資金を分けて確認します。譲渡日の現預金だけでは、必要な余力を測れません。すでに発注した瓶や資材の支払いも続きます。次の入金までに何を支払うかを並べると、会社に残す資金と株主の受取金を混ぜずに協議できます。
また、前払いの注文が多いからといって、現金をすべて余剰と考えないことです。代金を受け取っていても、製造や発送が残る場合があります。定期購入、限定品の予約、返礼品向けの受注などは、履行する約束を確認します。酒造M&Aの交渉では、残高が増えた理由を説明してください。売れた利益なのか、これから使う資金なのかで意味が変わります。資金の余裕は、決済日の一枚の残高証明より、前後の支払予定と合わせて示す方が伝わります。
酒造M&Aで銘柄を残すことと、造り方を固定することの違い
長く続く銘柄には、オーナーの思いが重なります。ただし、名前を残すことと、原料や設備を永久に変えないことは同じではありません。気候、調達、労働条件が変われば、同じ品質を守るために方法を見直す場合があります。売主は、飲み手に残したい特徴を言葉にします。日常の食事に合う味、季節の楽しみ、地域での買いやすさなどです。その特徴を保つため、何を変えてよいかも考えます。条件の優先順位が明確になります。
酒造M&Aで買い手と話すときは、守る対象を商品ごとに分けます。主力の定番品と、少量の記念商品では役割が違います。全商品を同じ数量で続ける案には、製造や保管の負担があります。限定品が直売の来店を促すなら、その役割を説明します。一方、採算を確認できない商品も残るかもしれません。廃止の前に、価格、容量、発売時期を見直す余地を示します。銘柄への愛着を、実行できる商品方針へつなげる準備です。
造りを止める案と、第三者へ渡す案は同じ費用で比べない
休造すれば、原料の新規購入は減るかもしれません。しかし、既存在庫の保管、設備の維持、出荷や顧客対応がすぐに消えるとは限りません。停止後にも支払う費用を確認します。売却する案では、調査や引継ぎに時間と費用が必要です。それぞれについて、最後の原料発注から最終の回収までを描きます。決算の赤字だけで比べると、停止に伴う支出を見落とします。続ける負担と、終える負担を同じ期間で比べることが大切です。
さらに、酒造M&Aを考えながら休造を決める場合は、在庫と免許の扱いを先に相談します。休造した蔵がすべて同じ条件で再開できるとは考えません。設備、製造実績、免許条件の確認が必要です。買い手候補が現れたからといって、再開日を即答しないことです。売主が管理できる状態を維持する費用も見込みます。営業を続けるか、縮小するかの判断と、第三者へ引き渡せる準備を切り離さずに進めます。
家族が所有する土地や銘柄は、法人の売却対象と照合する
製造場の土地が家族名義なら、会社の株式を売っても所有者は変わりません。井戸、通路、貯蔵庫を別の名義で使う場合もあります。最初に、製造と出荷に必要な場所を確認します。次に、所有者や契約相手を対応させます。家族が住む建物と製造場が隣接する蔵では、日常の動線も重要です。買い手が使う範囲と、家族が生活する範囲を区別します。住所が一つでも、利用できる権利が一つとは限らないためです。
酒造M&Aの対象を決める際は、銘柄や商標の権利も確かめます。会社が使っていても、創業者個人が持つ権利かもしれません。土地を貸し続ける希望があれば、賃料と期間を示します。名前の利用を認めるなら、その範囲も協議します。家族全員の希望が一致していると決めつけず、権利者に確認します。買い手へ提示する前提が途中で変わると、資金計画も変わります。価格交渉に入る前の整理が、後の条件の出し直しを減らします。
残る株式と退任の時期は、次の投資判断まで考える
一部の株式だけを譲る案では、売却後も株主としての判断が続きます。設備投資、増資、配当、役員選任などが論点です。少数の株式を残すことが、必ず発言力を保証するわけではありません。定款や株主間の合意を確認します。自分が残す役割と、出資者として負うリスクも区別します。次の仕込み量を誰が決めるかまで話し合うと、経営の実態が見えます。手元に残す株式を、思い出の品のように扱わないことです。
また、段階的に譲るなら、次の取得時期と価格の決め方が重要です。将来利益に連動する場合は、買い手の投資方針が影響します。熟成用在庫を増やせば、当面の資金負担も変わります。酒造M&Aでは、先に譲る部分と後で譲る部分を別々に見るだけでは足りません。その間に会社をどう運営するかを合わせて決めます。売主が関与できない費用で追加対価が変わるなら、計算内容を確認する権利も検討します。
酒造業の公表データを、自社の売却判断へ読み替える
酒造M&Aの市場説明は、品目と統計の期間をそろえる
国税庁の「酒のしおり」は、製成、課税、販売の数量を分けて示します。作った量と、製造場から出た量、販売段階の量は別です。清酒と焼酎、ワイン、ビール等でも、原料や保管期間が異なります。酒造M&Aの説明では、自社が扱う品目を先に示します。2026年版の冊子に載る数字が、すべて2026年の実績ではない点にも注意します。対象期間を表の脇へ記します。出典:国税庁「酒のしおり」。
例えば、清酒を造る会社でも、他の酒類の仕入販売が大きい場合があります。直売所の売上には、食品や物販が含まれるかもしれません。まず自製酒、仕入商品、サービスの売上を分けます。次に、製造部門と販売部門の利益をつなぎます。同じ酒造会社という名前でも、買い手が引き受ける仕事は違います。市場の拡大率を全社売上へ掛ける前に、どの売上へ影響する話かを確かめます。品目別の統計は、その範囲を決めるための資料です。
経営調査の厳しい数字を、全蔵の現在へ広げない
国税庁の令和7年アンケートでは、清酒の回答者1,233者が対象の表があります。欠損又は低収益の事業者は591者、47.9%です。低収益は、税引前当期純利益が50万円未満という定義です。売上の減少率や廃業率ではありません。営業利益率の定義とも区別します。回答した事業者の集計であり、全蔵の現在を示しません。資料は2026年6月の訂正後データです。出典:国税庁「清酒製造業の概況」。
この調査の基本対象期間は2024年です。法人決算は、2025年1月1日直前に終わる事業年度を使います。個人事業は2024年分です。酒造M&Aでは、この集計と直近の自社決算を無条件に比べません。現在の原料単価や、値上げ後の採算は別に確認します。業界の厳しさを説明する材料と、自社が維持できる利益の証拠を分けます。調査条件:国税庁「概況について」。経営課題は商品と販路まで掘り下げてください。
2025年の輸出増を、そのまま自社の増益にしない
2025年の日本産酒類の輸出金額は、約1,495億円です。前年より11.8%増えました。清酒だけでなく、ウイスキーやビールなどを含みます。財務省貿易統計を基にした暦年の実績です。国内消費額でも、酒造会社の利益でもありません。2026年の売上予測へ、その伸び率を一律に使わないことです。品目や相手国による違いを残します。出典:国税庁「日本産酒類の輸出動向」。
自社の酒造M&Aで輸出を強みにするなら、継続注文と一度だけの出荷を分けます。海外代理店の倉庫へ納めた後、現地で売れているかも確認します。次の発注が来ない大量出荷では、継続性を説明できません。回収済みの代金、販売促進費、再配送の負担も対応させます。買い手に海外販路があっても、既存代理店との権利調整が必要な場合があります。輸出実績の国数より、反復注文を利益へ変える条件を説明する方が有用です。
酒造M&Aでは、輸出金額と一リットル当たりの単価も分ける
清酒の2025年輸出金額は、約459億円でした。前年比では5.6%の増加です。一方、同資料の輸出単価は、一リットル当たり1,368円です。2024年の1,399円より低くなっています。金額の増加だけで、高単価化が進んだとは言えません。いずれも円建ての貿易統計です。蔵の出荷価格や、海外店頭価格とも異なります。輸出先の構成にも影響される指標です。出典:国税庁「清酒の輸出動向」。
そこで売主は、輸出商品ごとの数量と手取単価を並べます。運賃をどちらが払うか、現地での販促費を誰が持つかも確認します。決済通貨が違えば、為替による増減を分けます。酒造M&Aの将来計画では、円換算の増収と販売数量の成長を混ぜません。2026年の月次統計も、2025年通年とは対象期間が違います。比較は同じ期間で行います。輸出拡大が蔵の資金を増やすかは、受取条件まで確認して初めて判断できます。
原料の変更は、仕入単価と造りの再現性を一緒に見る
原料米を替える判断では、値段と品種名だけを見ません。酒類総合研究所は、米のデンプン特性や蒸米の消化性を研究しています。同じ仕込み条件なら同じ結果になると、簡単には置けない領域です。ただし、研究成果を自社の歩留まりへ直接換算することもできません。売主は自社の試験と製造記録を示します。原料を替えたときの条件と結果を対応させます。参考:酒類総合研究所「令和7年度研究成果」。
酒造M&Aの採算説明では、安く買えた原料が利益を増やしたとは限りません。処理に手間がかかったり、製品構成が変わったりする場合があります。原料ロット、使用量、製成量、販売した商品をつなぎます。品質上の判断で別商品へ回した分も確認します。買い手の共同調達を期待する際も、現在の商品に使えるかを確かめます。調達額の削減と、販売できる酒の数量を同時に見ます。価格交渉の効果を、技術の前提と切り離さないためです。
人材の統計は、蔵の判断を誰が担うかへ読み替える
国税庁の清酒製造業の調査は、製造責任者の区分を示しています。代表者親族、杜氏制、社員杜氏という整理です。酒造りを誰が支えるかは、蔵ごとに異なります。外部の杜氏がいる蔵だけを前提に、承継を設計しないことです。肩書と雇用形態も別に確認します。酒造M&Aでは、代表者の退任が製造判断の空白を生むかを調べます。調査は全員の残留を予測する資料ではありません。出典は前掲の国税庁「清酒製造業の概況」です。
当サイトが重視するのは、人を何人残すかに加え、どの判断を残せるかです。工程の変更、出荷の可否、異常時の中止を誰が決めるかを確認します。経験者がいても、決裁をすべて旧社長へ戻す体制では退任が進みません。反対に、後任へ一度に任せると、支援が不足する場合があります。頻度と影響で判断を分けます。通常品から交代し、例外を共同で確認するなど、自社の仕事に合った移行を考えます。人数以上に交代の条件が重要になります。
仕込み・在庫・販路を、一造りの資金回収として説明する
酒造M&Aで一造りの収支を追うには、暦を三つ重ねる
酒造の仕事は、会社の決算日に合わせて終わりません。原料の購入、製造、販売が異なる期へまたがる場合があります。売主は、製造の予定、販売の予定、支払いの予定を重ねます。醸造年度の管理をしている蔵でも、会計年度との対応を示します。同じ在庫が複数の集計へ混ざらないよう、ロットを使います。いつ利益が計上されるかと、いつ現金が戻るかは別です。この二つを説明できると、譲渡時期による負担の差が見えてきます。
例えば、仕込み直後に譲る案と、主力商品の出荷後に譲る案では、残る仕事が変わります。前者は製造や品質判定の支援が重くなります。後者でも、代金回収や返品の確認が残るかもしれません。酒造M&Aの実行日を選ぶ際は、売上が多い月だけを基準にしません。資金の底、現場の繁忙、必要な承諾の期限を重ねます。売主が自分の担当を減らせる時期と、買い手が運営を始められる時期を合わせることが大切です。
酒造M&Aの在庫説明は、数量に出荷先の確度も添える
在庫一覧を数量だけで示すと、同じ価値の酒が並んでいるように見えます。しかし、製造中、熟成中、瓶詰待ち、出荷可能では残る支出が違います。検査や判断が終わっていない酒も区別します。売主は、現物の場所とロットを対応させます。次に、販売できる状態へ進める工程を記します。予定する商品と容量も添えます。数量を価格へ置き換える前に、何が完了し、何が残るかを明らかにすることが、在庫説明の出発点です。
酒造M&Aでは、予約された在庫と自由に販売できる在庫も分けます。特約店の希望数量が、そのまま確定注文とは限りません。契約、発注書、過去の実績を区別して示します。季節商品なら、販売時期を逃した場合の用途も確認します。熟成による価値を期待する酒でも、誰にいつ販売するかが未定なら、その不確実性が残ります。在庫が多いことを、将来の売上が確定していることと説明しません。販売計画と品質の記録を組み合わせます。
瓶詰や出荷の能力が、製造量の上限になる場合もある
製造タンクに余裕があっても、増販できるとは限りません。瓶詰、ラベル貼り、箱詰め、出荷のいずれかが詰まる場合があります。外注へ依頼する工程なら、繁忙期に枠を確保できるかも重要です。売主は、通常日の処理量だけでなく、商品を切り替える時間を示します。少量の容量違いが多いと、作業の負担が増えます。買い手が増産を計画する際は、製造から発送までのうち、どこが先に限界になるかを伝えます。
さらに、冷蔵保管が必要な商品は、作ってから出すまでの置き場所を確認します。容器や箱の入荷が遅れると、完成した酒が売上へ変わりません。酒造M&Aの資料では、設備一覧に稼働順序を加えます。新しい機械があっても、電力や排水、人員に条件があるかもしれません。設備の購入額だけで、生産能力を説明しないことです。現場が守れる出荷日を示せば、買い手の増販計画と、自社が維持できる営業を照合できます。
特約店・卸・直売・輸出の利益は、同じ一瓶でも異なる
同じ商品を同じ数量売っても、販路によって残る利益は変わります。卸先へまとめて納品する場合と、一件ずつ発送する通販では手間が違います。直売には接客や決済の費用があります。試飲やイベントも人の時間を使います。売主は、商品別売上に販路を加えて集計します。送料、手数料、値引き、返品を同じ基準で扱います。粗利が高い販路ほど優れると決めず、営業に必要な作業と回収条件を含めて見ます。
酒造M&Aで買い手の販路を使うなら、既存販路への影響も考えます。新しい販売先へ安い条件で出すと、以前からの取引先が説明を求める場合があります。どの商品の価格を、誰が決めるかを確認します。限定商品の配分や、地域ごとの取扱いも論点です。全販路へ同じ商品を増やす案だけでなく、商品を分ける案も検討します。増える売上と、維持したい顧客関係を両方示します。販路の数より、矛盾なく販売を続ける設計が重要です。
値上げ前の在庫と、値上げ後の原料を混ぜない
値上げが通った直後の利益には、以前の安い原料で造った在庫が含まれる場合があります。その利益が次の造りでも続くとは限りません。原料米、瓶、箱、冷却、輸送など、次回の支出条件を確認します。旧原価の在庫を売る期間と、新原価へ切り替わる期間を分けます。取引先への案内日と、実際の適用日も区別します。売主が説明したいのは、値上げを申し入れた事実に加え、次の仕込みでも確保できる採算です。
また、値上げの対象外となる契約がないかを確かめます。予約品、年間契約、業務用の特別条件などです。商品単価が上がっても、数量が減れば固定費の負担が重くなります。酒造M&Aで示す改善計画は、単価と数量を対にします。買い手から調達の改善案が出た場合も、自社の値上げ効果と重ねて数えません。実施済み、合意済み、交渉中を区別します。増益の説明を後から撤回しないために、条件の確かさをそろえます。
酒造M&Aの品質説明は、受賞歴から販売の継続条件へ進める
受賞や評価は、商品を知ってもらうきっかけになります。しかし、その実績だけで全ロットの品質を説明することはできません。売主は、出荷判定、保管温度、苦情への対応を整理します。問題が起きなかった年も、どの確認で防いだかを示します。国税庁は酒類の品質・安全性や衛生管理の情報を提供しています。自社の記録を見直す入口として使えます。参考:国税庁「酒類の品質及び安全性の確保」。
当サイトの分析では、品質の強みは、異常を見つけた後の判断にも表れます。出荷を止める基準、再検査の担当、顧客への連絡を確認します。酒造M&Aでは、売主がいなくても判断できる範囲を明確にします。作業手順書が厚いことだけを成果にしません。記録から原因を追い、必要な対応を選べるかが大切です。品質を守る費用も計画へ入れます。検査や保守を削って生まれた利益は、長く維持できる強みとは説明しにくくなります。
売却準備を、次の仕込みと価格交渉に使える資料へ変える
原料の約束を、発注済みと次回の相談段階へ分ける
酒米の調達は、請求書が届いてから始まるとは限りません。生産者や仕入先と、先に品種や数量を相談する場合があります。売主は、正式に発注した量と、希望として伝えた量を分けます。作付けや精米、納入時期に関する約束も確認します。長年の取引でも、翌年の供給が無条件に続くとは限りません。買い手へ説明する際は、誰が相手と話し、どこまで合意したかを示します。追加の支払いを伴う変更も見落とさないようにします。
酒造M&Aの契約時期が原料発注と重なるなら、発注を誰が承認するかを決めます。売主が通常どおり購入してよい範囲と、買い手へ相談する範囲を分けます。交渉が遅れたからといって、必要な注文を無期限に待てるわけではありません。反対に、買い手の計画を見越して大量発注するのも慎重に考えます。成約しない場合にも履行できるかを確認します。営業を続ける判断を、売却交渉の期待だけへ依存させないことです。
杜氏の交代は、造りの途中に残る判断を先に拾う
製造責任者の引継ぎでは、年間の作業表だけでなく、途中の判断を拾います。温度経過が想定と違うとき、工程をどう調整するか。設備停止が起きたとき、何を優先するか。こうした判断の根拠を記録と一緒に整理します。経験をすべて文章へ変える必要はありません。ただし、後任が相談すべき状況は分かるようにします。売主と杜氏が同じ人なら、経営の交代日と製造の交代日を別に置く案も考えられます。
また、酒造M&Aでは、後任に任せる試行期間を設けると準備の不足が見えます。通常の出荷判定や、原料受入れから試す方法があります。旧担当者が後からすべて判断し直すと、独立して動けるかを確認できません。どこまで任せ、どの例外を戻すかを先に決めます。失敗を隠すための試験ではなく、必要な支援を知るための確認です。買い手へは、できた仕事と、まだ支援を要する仕事を分けて伝えます。
酒造M&Aの設備投資は、待てる支出と待てない支出を分ける
売却を考え始めても、品質や安全に必要な保守は続きます。冷却設備の故障や、蒸気設備の不具合を放置すると、次の造りが難しくなります。一方、製品構成を変える大型投資は、買い手の方針と調整する余地があります。支出を、継続に必要なものと、成長を狙うものへ分けます。発注を止めた場合の影響も書きます。投資をしないほど手元資金が増えるという説明では、営業の持続性が伝わりません。
古い設備でも、適切に維持されている場合はあります。反対に、新しくても、自社の製品に使いこなせていない設備もあります。酒造M&Aの調査では、購入年と実際の使い方を対応させます。部品の供給、修理業者、停止時の代替手段も確認します。買い手が設備を共用する案を出したら、酒質や移送、免許上の手続を別に調べます。使えるという技術の判断と、移してよいという手続の判断を混ぜないことが大切です。
酒造M&Aの資料は、決算書へ戻れる数字にする
売却資料には、営業の管理表と決算書の数字をつなぐ説明が必要です。出荷量、売上、在庫残高の集計期間が違うと、その理由を示します。税抜きと税込み、酒税込みと酒税抜きの金額もそろえます。製造量の単位やアルコール分の扱いにも注意します。都合のよい数字だけを集めると、後の調査で確認が長引きます。元の台帳から再集計できる形へ整えます。担当者が替わっても同じ数字を出せることが、説明の信頼性を支えます。
酒造M&Aの資料づくりでは、まず主力商品を一つ選ぶと進めやすくなります。原料の購入から製造、在庫、売上、入金までを追います。そこで集計の違いを直し、他の商品へ広げます。すべてを一度に精密化する必要はありません。差額が出た項目と、確認中の理由を残します。買い手には、確定した事実と見積りを分けて渡します。未完成でも根拠を追える資料は、根拠不明の細かな予測より、具体的な質問へつながります。
地域の約束は、続ける費用と判断する人を説明する
蔵が地域で担う役割には、祭礼への協力や行事への出荷などがあります。売上が小さくても、地元の信頼に関わる仕事かもしれません。続けたい活動は、年間の日程と作業量を示します。無償の酒や社員の休日対応があれば、その負担も確認します。買い手が引き受ける意味を理解できる形にするためです。地域貢献という一言だけでは、予算を組めません。会社として続ける活動と、創業家個人が続ける活動も分けます。
酒造M&Aでは、地域の関係者へ説明する順番も重要です。ただし、初期段階から全員へ売却の可能性を伝える必要はありません。原料の契約や、次の行事の準備に関与する相手を選びます。誰の確認が営業継続に必要かを基準にします。詳しい説明設計は、農家・組合など地域関係者への承継実務で確認できます。本記事では、残す約束を価格と資金計画へ反映することを重視します。地域ごとの事情は、別に確かめます。
最初の面談では、蔵の魅力と未決事項を対にして示す
売主が最初に用意するのは、完成した事業計画だけではありません。売れている商品には、増産に必要な条件を添えます。良い取引先には、更新や価格改定の確認状況を添えます。熟成在庫には、販売先と残る保管費を添えます。魅力と課題を別々に並べず、一つの仕事として示します。そうすれば、買い手が補える機能を質問できます。分からないことは担当者と確認日を決めます。準備を装うより、判断できる範囲を正確に示す方が役立ちます。
酒造M&Aで急いで答えを出す必要があるのは、常に価格とは限りません。次の原料発注、責任者の交代、設備修理が先かもしれません。その期限を共有すると、候補先も必要な検討を選べます。公表事例は、他社の金額を借りるために読むものではありません。どの機能をどう組み合わせたかを学びます。続く事例と価値評価の章を、自社の製造、販売、回収へ重ねて読んでください。自分が渡せる仕事を把握することが、条件を選ぶ力につながります。
酒造M&Aの公表事例を、売主の選択へ読み替える
酒蔵の承継には、経営を丸ごと任せる道があります。成長に必要な資金だけを迎える道もあります。公表事例を読むときは、売買された対象を先に確かめます。株式、製造事業、土地建物、追加出資は別の対象です。さらに、発表日と実行日も分けて読みます。この章では八つの事例を比較します。公表された事実の後に、売主側の判断を考察します。考察は各社の内部事情を述べたものではありません。自社の酒造M&Aの準備に使うための独自の見方です。
清酒、ワイン、ウイスキー、ビールでは、製造工程も在庫の時間も異なります。ここでは酒類製造に関係する取引を扱います。清酒蔵へそのまま価格を当てはめる趣旨ではありません。特に海外の大型取引は、制度と規模の差を留保します。事例の金額は当時の公表条件です。現在の売却相場や成約の保証を意味しません。必要なのは、自社と違う条件を消す作業です。そのうえで、買い手が何を引き継ぎ、何を追加するのかを読み取ります。
酒造M&A事例1:菊の司酒造と公楽から設備負担を考える
菊の司酒造は2021年5月25日に承継を公表しました。本文では同年3月31日の全株式譲渡を説明しています。相手は岩手県盛岡市の公楽です。資料の表題は「事業譲渡」ですが、取引の説明は全株式譲渡です。公表文には財務の逼迫や設備の老朽化も記されています。人的努力だけで品質を高める限界にも触れています。譲渡価格と評価倍率の記載はありません。この発表から、清酒蔵一般の価格帯を求めることはできません。
独自分析:杜氏の努力で隠れている設備費を見つける
酒造M&Aの売主側で注目したいのは、設備と技能の関係です。古い設備でも、現場の工夫で良い酒は造れます。ただし、担当者の早出や見回りに依存していないでしょうか。手作業による温度調整や詰口のやり直しも見ます。それが決算上の修繕費だけでは見えない場合があります。買い手が知りたいのは、設備を残した場合の運転条件です。単なる老朽設備一覧にせず、人が補っている作業を記録します。品質を守るための負担を説明できる形にします。
一方で、新しい設備なら味を保てるとも限りません。温度の変化、作業時間、容器の形は工程に影響します。売主は更新希望と品質条件を別々に整理します。冷却能力が不足する場面と、香味を決める判断を分けます。たとえば、更新後も残す試験醸造や利き酒の役割を定めます。これなら買い手は、設備代と引継ぎ期間を一緒に検討できます。何を確かめて設備を更新するかを合意します。蔵の実情が伝わるよう、交換前の確認を具体化します。
準備の問い:酒質を維持するために誰の時間が必要か
まず、直近の造りで人手が増えた日を拾います。故障への対応、夜間の見回り、洗浄の追加を並べます。担当者の感覚だけでなく、作業日誌と照合します。次に、その作業が減れば何が改善するかを考えます。残業の削減なのか、仕込みの安定なのかを分けます。こうした説明は、直ちに売却価格の上積みを保証しません。しかし、買い手が不明な負担を大きく見積もる原因を減らせます。酒造M&Aでは、改善の費用を測れること自体が交渉材料になります。
家族が現場を補助している蔵では、その時間も外せません。無給の手伝いを前提に利益を見せると、承継後の人件費が不足します。反対に、全員を一斉に置き換える必要があるとも限りません。仕込み期だけ残る役割や、品質判定の助言を整理します。売主への問いは、退任の翌年に誰が同じ判断をするかです。担当者、必要な記録、習得を確かめる場を記します。設備資金と技術移転を結び付けます。一律の値下げにも、蔵の状態を具体的に説明して向き合えます。
事例2:栄川酒造の増資は、売却代金と異なる資金だった
栄川酒造はリオン・ドールと資本業務提携を結びました。契約日は2021年5月31日です。公表された決算説明資料によると、新株は853株です。同年6月14日に1億8000万円を調達しています。増資後の持株比率はリオン・ドール81%です。ヨシムラ・フード・ホールディングスは19%です。これは第三者割当増資による資金調達です。既存株主が保有株を売った代金とは異なります。ウイスキー事業の開始は、当時の計画として説明されていました。
酒造M&Aの独自分析:会社に残す資金を先に決める
この事例を自社の相談に使うなら、資金の行き先に注目します。後継者がいなくても、設備投資が必要な蔵があります。その場合、オーナーへの株式対価だけでは投資費用を賄えません。会社の現金を使って対価を高めれば、仕込み資金が細る場合もあります。酒造M&Aでは、個人が受け取る資金を別枠で考えます。そのうえで、承継後の蔵に残る資金を確認します。売却と増資を組み合わせる案では、金額の区分を資料にも明記します。
小売企業との提携では、売場を持つ強みが考えられます。ただし、販売店舗数だけで利益は決まりません。店頭での説明、冷蔵保管、販売数量が関係します。限定品の配荷が増えても、返品が多ければ負担が残ります。売主は酒販店向けの既存条件も並べて考えます。新しい販路と、これまで育てた取引先を比べます。売上増の計画には、製造費と販促費を対応させます。取引条件を確認し、蔵に残る粗利まで示せると、資金の使い道が具体的になります。
準備の問い:株式を残すなら何を共同で決めるか
少数の持分を残す承継では、退任の姿を曖昧にしないことです。経営会議に参加するのか、助言だけを行うのかを決めます。新銘柄への投資と既存酒の維持が両立しない場面も想定します。売主は、守りたい商品をすべて拒否権に変えるのではありません。変更前の相談事項や、品質を確かめる過程を具体化します。買い手の経営判断を認める範囲も考えます。持株比率だけでは、こうした契約上の権限まで公表情報から読み取れないためです。
もう一つの問いは、資金が必要になる時期です。原料購入、製造設備、熟成期間を同じ表に置きます。新分野の投資なら、販売開始までの赤字負担も考えます。追加出資の予定がある場合には、参加できる株主を確認します。自分が参加しないと持分がどう変わるかも検討します。公表された81%という数字を、自社の望ましい比率とは考えません。酒造M&Aでは退任と共同成長を分けて考えます。その目的によって、必要資金と株式の残し方は変わります。
酒造M&A事例3:サントネージュワインの営業販売切替
アサヒビールは2021年6月2日に株式譲渡を公表しました。対象は山梨県山梨市のサントネージュワインです。ニッカウヰスキーが保有する全株式250万株を譲渡する内容です。譲受先はサン.フーズで、予定日は同年8月31日でした。対象会社の沿革でも、2021年の株式譲渡が確認できます。ただし、沿革は実行日まで示していません。価格の記載もありません。予定日の情報と、事後に確認できる実施年を分けて扱う事例です。
独自分析:株主の変更と、注文の窓口を分けて考える
この公表では営業販売の切替日も説明されました。アサヒビールの販売終了は2021年末の予定でした。翌2022年1月1日から新しい販売体制へ移る内容です。対象会社の挨拶でも、その日の営業販売開始を確認できます。この時差は売主にとって有用な論点です。株式譲渡が終わっても、流通の仕事が同日に切り替わるとは限りません。酒造M&Aの実行計画では、所有者、製造者、受注者を区別します。三者の変更日が違う場合は、その間の責任を確認します。
自社で確認したいのは、得意先が注文する経路です。蔵へ直接注文する店と、卸を通す店を分けます。請求先や入金先の変更は、それぞれの運用に合わせます。出荷後の破損、返品、値引きの窓口も必要です。旧体制で出した商品を、新体制で問い合わせる場合があります。製造番号から出荷先まで追える状態を保ちます。売主が長年電話だけで対応していた蔵ほど、窓口の引継ぎは重要です。顧客名簿を渡すだけでは、実際の注文と回収までつながりません。
酒造M&Aの準備の問い:在庫を誰の条件で売り切るか
ワインの事例では、収穫年と販売年の違いも考えられます。この論点は熟成酒を持つ蔵にも応用できます。同じ銘柄でも、ロットごとに原価や数量が異なります。引継ぎ時の棚卸しには、既に販売先を決めた在庫も含めます。その在庫を新しい販路へ回してよいかを確認します。仕入れた側の約束を知らずに配荷を変えると、取引先の期待を損ないます。販売計画は帳簿残高だけで作りません。約束済みの数量と、自由に提案できる数量を分けることが出発点です。
また、旧包装のまま販売できるかも点検します。表示の適合性は、製造者や販売者の実態に応じて確認します。会社名が変わるだけで、すべて廃棄すると決める必要はありません。一方で、使えると無条件に約束もしません。対象商品の表示と切替日を照合します。紙箱、ラベル、販売資料の数量も数えます。売主への問いは、譲渡後の最初の注文を誰が受けるかです。注文、出荷、請求を一件通して確かめると、株式対価とは別の移行費用が見えてきます。
事例4:中伊豆ワイナリーの株式1円と別の不動産代金
シダックスは2022年2月28日に譲渡を公表しました。対象は中伊豆ワイナリーヒルズの全株式です。買い手は志太ホールディングスでした。同年5月の決算短信で、4月1日の実行を確認できます。株式の譲渡価額は1円です。同日には関連する固定資産の一部も譲渡されました。中伊豆シャトーT.S他の価額は5億2800万円です。その資産を買ったのは、株式譲渡後のワイナリー会社です。株式の買い手と不動産の買い手も分けて読む必要があります。
酒造M&Aの独自分析:低い株価を蔵全体の値段と読まない
この取引は関連当事者間で行われています。対象事業にはワイン製造販売のほか、宿泊や飲食も含まれます。したがって、一般の清酒蔵が1円で取引される根拠にはなりません。株式の価額だけを切り出すと、事業を支える資産の移動が消えてしまいます。酒造M&Aの売主は、土地建物の名義を確かめます。会社、社長個人、親族会社のどこにあるかを示します。法人と個人の財産が混ざる蔵では、対象を分けます。それぞれに誰が代金を払うかを書き記します。
独自の見方では、来訪事業との関係も確認点です。醸造だけでは維持できない施設費があるかもしれません。逆に、見学や飲食が商品への理解を支える場合もあります。買い手が酒類事業に強くても、併設事業まで運営するとは限りません。売主は、売店や飲食の収支を製造原価から分けます。共用の駐車場や建物の費用も配分根拠を示します。併設施設を外した後でも、蔵が営業できる条件を確かめます。魅力的な施設写真だけでは、その判断はできません。
準備の問い:借入返済と建物の維持費はどこに残るか
不動産を売却対象から外すなら、賃貸条件を具体化します。敷地内の通路、給排水、荷捌きの使用も必要です。土地を借りられても、搬入経路が使えなければ製造は困難です。井戸や配管が別名義の土地を通る場合も確認します。こうした利用条件は、売買金額の比較に先立ちます。売主は、契約図面と実際の運用を照合します。家族間で無償利用してきた部分も記録します。承継後に支払う賃料を織り込んで、蔵の収益力をもう一度見ることが大切です。
株式を売っても、個人借入が自動的になくなるわけではありません。会社の資産を売る場合も、代金の全額を個人が受け取るとは限りません。売主への問いは、取引の翌日に残る債務は何かです。会社と個人を分け、担保や保証の確認を進めます。また、建物を残して貸すなら修繕負担を決めます。売却代金と将来賃料を単純に足すだけでは不十分です。酒造M&Aの条件表には、取引後の支出も示します。それが老後資金と蔵の継続を同時に考える土台になります。
酒造M&Aで製造範囲と成長投資を組み替えた事例
事例5:秋田あくらビールの醸造とビアカフェの承継
秋田ノーザンハピネッツは事業譲受を公表しました。公表日は2022年6月30日です。株式会社あくらのビール醸造とビアカフェが対象です。譲受日は同年7月1日と案内されています。この発表は実行日前の資料です。事後の完了報告と取り違えないようにします。買い手は販路開拓と発信力の強化を掲げました。将来のアリーナでの提供も当時の構想です。会社の全株式を買う内容ではありません。公表文には事業対価と評価倍率の記載もありません。
独自分析:飲む場を持つ相手に、醸造の制約を説明する
この事例は、酒を届ける場との組合せを考えさせます。イベントや飲食の集客力は製造側にも魅力です。ただし、一日に提供できる量と、醸造量は一致しません。売主は、仕込みから提供までの時間を説明します。樽の保管、配送、返却にも作業が発生します。売場が増えるだけでは回収が早くなるとは限りません。酒造M&Aの買い手が異業種なら、こうした制約の共有が欠かせません。販売機会を増やす提案と、そのために必要な設備や人員を対応させます。
また、ビアカフェの売上は醸造売上と分けて考えます。自社製品を店内で提供する場合、内部の振替価格に注意します。飲食店の粗利が高く見えても、醸造費を十分に負担していない可能性があります。逆の配分で製造利益を高く見せることもできます。売主は酒類の外販と店内提供を分けます。食材、接客人員、廃棄、樽洗浄などの費用を確認します。買い手には、両方を運営する場合の全体利益を示します。どちらかを外した場合の費用変化も説明できると有用です。
準備の問い:特別な日の販売は繰り返せるか
売上の大きいイベントは、開催条件を確かめます。天候、会場、試合日程などで販売量が変わります。単発の盛況を、そのまま年間需要にしません。売主は、通常の営業日と特別な日の数字を分けます。追加出店の人件費や運搬費も対応させます。清酒蔵の蔵開きや催事販売にも応用できる見方です。来場者の多さに加え、後日の注文まで追えるかを確認します。発信力が継続的な販売へつながる過程を確かめます。数字と運用の両面で、その可能性を説明します。
譲渡対象の範囲では、醸造設備だけを数えないことです。店の名称、レシピ、樽、予約、雇用なども整理します。事業を移す方式では、各契約や許認可の対応が必要です。元会社に残る契約があれば、承継後の利用条件を決めます。売主への問いは、醸造と提供のどこまでを任せたいかです。製造のみの候補と、飲食まで運営する候補を比べます。それぞれの提案で自分に残る仕事を書き出します。引退希望なら、売却後も店の運営が残る案を見落とさないことです。
酒造M&A事例6:小正嘉之助の分社化と後続の出資
小正醸造は2021年8月1日に分社化を公表しました。方式は新設分割です。嘉之助蒸溜所のウイスキー製造事業を新会社へ移しています。設立されたのは小正嘉之助蒸溜所株式会社です。これは分社化の事実であり、単独で第三者売却を意味しません。その後、同年9月8日に別の発表がありました。ディアジオが少数持分へ出資したとの公表です。分社化と外部資本の参加は、異なる段階として読む必要があります。二つの日付を一件の売却日にはまとめません。
独自分析:熟成に必要な資金を事業単位で説明する
9月の公表では、創業側が過半所有と支配を維持するとしています。将来の業績を条件に、50対50への移行を想定する内容もあります。移行済みとは書かれていません。初期の具体的な出資比率と金額も示されていません。新株か既存株かの内訳まで推測しないことが必要です。この酒造M&Aから考えたいのは、事業を分ける目的です。焼酎とウイスキーでは、出荷までの資金の動きが異なり得ます。成長に必要な資本を、どの事業が使うのか明確にします。
売主側の分析では、熟成在庫の時間を重視します。樽を増やすと、その時点で売上が増えるわけではありません。原料代と製造費を先に払い、販売を待つ必要があります。買い手には、既存原酒と今後造る原酒を分けて示します。いつ、どの商品へ使う想定かも説明します。熟成期間が違う酒を、在庫の総額だけで扱わないことです。酒造M&Aの交渉では、在庫を高く評価する理由を示します。在庫の維持に必要な資金も、同じ計画から説明します。
酒造M&Aの準備の問い:将来の支配権変更に備えられるか
段階的な出資では、最初の比率だけに目を向けないことです。追加出資、株式売買、条件達成時の権利を確認します。業績の測定方法によって、条件の達し方は変わります。原酒を早く売れば短期の売上が増える場合もあります。しかし、それが将来の商品計画と合うとは限りません。売主は、熟成方針と業績条件が衝突しないかを考えます。公表事例の契約条件を自社へ写すのではありません。自社の酒が価値を育てる期間に合う合意を探すための比較です。
事業を分ける場合は、共用しているものも洗い出します。ブランドの背景にある技術は、部門だけで完結しないことがあります。人員、研究設備、倉庫、原料調達の役割を見ます。残る会社から供給を受けるなら、費用と期間を決めます。親族が両方で働く場合は、指揮命令や給与負担も整理します。売主への問いは、新会社だけで翌期の製造計画を実行できるかです。できない部分は契約で補う方法を検討します。分社化後の利益と必要資金を、外部資本へ説明しやすくなります。
事例7:八海醸造とBrooklyn Kuraは海外現地製造の提携
八海醸造は2021年12月7日に米国での提携を公表しました。米国法人を設立し、資本業務提携契約を結んだ内容です。相手はBrooklyn Kuraを運営するGotham Sake LLCです。発表は契約締結を説明しています。具体的な出資実行日、比率、金額の記載はありません。国内の八海醸造を売却した事例ではありません。オーナーの退任を伴う承継とも読み替えられません。海外の醸造事業と連携する事例として、資本が支える仕事の範囲に注目します。
酒造M&Aの独自分析:輸出と海外醸造の利益を分ける
国内で造った酒を輸出する事業と、海外で造る事業は異なります。輸出なら国内の製造量が増える場合があります。一方、現地製造では技術支援が主な役割になることもあります。売主は海外展開の提案を受けたら、何を現地へ移すか確認します。酒造M&Aによる成長計画では、製品売上と技術支援収入を区別します。誰が設備を保有し、誰が原料を買うかも確かめます。海外拠点が増えるという説明だけでは、国内の蔵に残る利益は判断できません。
さらに、香味の再現方法も異なります。水、原料、設備、担当者の条件が変わり得るためです。売主は、技術をすべて同時に開示する前提にしません。まず、提供する支援の範囲と目的を定めます。出張指導、品質検査、商品開発を分けて考えます。技術者が海外対応で不在になる間の国内体制も必要です。この分析は、公表企業で問題が起きたという意味ではありません。海外提携を自社の承継計画へ取り入れる場合を考えます。技術を支える人の稼働も評価するという見方です。
準備の問い:名称と技術をどの地域で使わせるか
売主が確認したいのは、商標の使い方です。商品名、会社名、製造地の伝え方を区別します。海外商品へ国内の蔵の名称を使うなら、品質確認の権限も必要です。製造場所が異なる商品を、同じ説明で販売してよいとは限りません。表示や制度は販売国ごとに確認します。日本国内の酒類製造免許を、海外の製造に直接使うことはできません。契約書の中でも、技術支援と名称の使用を分けて整理します。地域ごとの独占権を付ける場合は、対象商品と期間を明確にします。
もう一つの問いは、提携を終える場合の扱いです。現地で育てた販売先や共同開発品が残ります。原酒、包装、顧客向けの説明をどう扱うか考えます。資本参加と販売代理契約は、終わる条件が同じとは限りません。売主は、最初の出資額だけで安心しないことです。自社の製造や販売へ戻せる仕事と、提携先に依存する仕事を区別します。酒造M&Aの海外成長案では、撤退時にも国内の蔵を続けられるかを確認します。それが成長期待を条件付きで評価する視点になります。
酒造M&A事例8:Stoneの持分対価と取得範囲を読む
サッポログループは2022年6月24日に取得を公表しました。米国のStone Brewingの全持分が対象です。酒類卸事業を先に切り離す内容でした。取得対象にはビール製造販売と飲食が含まれます。事後の四半期報告書では、同年8月31日の取得を確認できます。買い手は米国子会社のSapporo U.S.A.です。海外の大型クラフトビール取引に当たります。国内清酒蔵の事業承継とは、市場も規模も異なります。ここでは対価の読み方を比較します。
独自分析:持分の金額と買い手の総支出を区別する
当初公表では持分対価が概算1億6500万米ドルです。助言費用等は概算300万米ドルでした。合計の概算は1億6800万米ドルです。さらに、業績に応じた追加払いの可能性が記されています。合計額を、そのまま売主の受取額とは扱えません。公表時点の概算と、実行後の会計額も異なります。事後資料には現金と条件付対価が分けて記載されています。売主側で学べるのは、金額の大きさより、その内訳です。いつ、どの条件で受け取るかを確認します。
また、公表された過去業績には注意点があります。取得前に切り離す酒類卸事業が含まれています。その売上や利益を、取得後の会社と同じ範囲とは扱えません。酒造M&Aでも、卸、小売、飲食を分ける場合があります。比較する利益は、実際に引き継ぐ事業に合わせます。持分対価と事業価値も同じではありません。純有利子負債などの調整関係を確認します。対象利益と対価の定義が揃わなければ、倍率は計算しません。大きな取引でも、この基本は変わりません。
準備の問い:買い手の商品を造る余力は実際にあるか
当時の買い手は、米国内の生産拠点を得る目的を説明しました。売主側へ応用するなら、設備の余力を検証します。タンクが空いている日だけでは判断できません。詰口、洗浄、冷却、人員の能力が同時に足りる必要があります。別商品の製造で自社銘柄の出荷が遅れる場合もあります。売主は、増産できる数量を工程別に確認します。買い手の販売力を使う提案なら、先に必要な改修も示します。設備の帳簿価額とは別に、使える能力の根拠を説明するためです。
国内の小さな蔵には、清酒の季節性や個別の流通条件があります。米国の大型工場と同じ稼働率の前提にはできません。売主への問いは、自社銘柄を守りながら何を追加できるかです。受託醸造の数量、専用原料、洗浄条件を検討します。成立後の成功を、公表時の目的だけで断定もしません。事例は買い手の投資理由を知る手掛かりです。酒造M&Aの希望価格を決める際は、自社の条件へ戻ります。ブランドへの期待と、実行できる製造計画を組み合わせて説明します。
酒造M&Aの事例比較を、自社の条件表に変える
八つの取引から、資金・対象・時間の違いを取り出す
これらの事例は、同じ結論を示していません。栄川は会社への追加資金を考える例です。中伊豆は株式と不動産を分けて読む例です。サントネージュは販売窓口の切替時期が参考になります。小正嘉之助は分社化と出資の段階を分けます。自社の条件表にも、資金、対象、時間の欄を作ります。受取人と支払人、移す事業、実行の条件を書きます。空欄が残る場所を見つけ、その確認に必要な資料と相手を決めます。
売主は、譲れない条件と希望を区別します。名称を残したい、蔵で造りたいという希望にも幅があります。自社銘柄の製造を続けるのか、拠点自体を維持するのかを明確にします。従業員の職場を守ることと、設備を全部残すことも同じではありません。買い手へ説明する際は、守りたい理由を添えます。品質、顧客との約束、地域での役割を具体的に述べます。条件の理由が伝われば、別の方法で目的を満たす提案もできます。曖昧な約束の数を増やさないことが大切です。
酒造M&Aで免許と製造責任を取引形式に結び付ける
事例の方式を選ぶときは、免許の名義人を確認します。法人の営業を譲り受けても、免許がそのまま移るとは限りません。国税庁は法人の営業譲受について新たな申請を案内しています。一方、個人間の全部事業譲渡には別の扱いがあります。酒税法19条の要件に関する確認が必要です。すべての事業譲渡を同じ手続にまとめません。会社分割や製造場の移転を考える場合も、実行前に相談します。株式の売買価格を、免許そのものの売買価格とは説明しないことです。
最終的な問いは、実行日の後に誰が酒を造る責任を負うかです。製造主体、設備の使用、人員の指揮、品質判断を対応させます。名称が残るだけでは、日々の製造は続きません。公表事例を自社へ活用する価値は、この対応を具体化することにあります。退任するオーナーは、後任が判断できる情報を残します。共同経営を続けるなら、自分が関わる範囲を決めます。取引形式と製造の現実が一致した条件表を作ります。価格、投資、退任時期を一緒に交渉していきます。
酒造M&Aの価値は、次の仕込みにも残る利益から考える
銘柄の知名度と、会社に残る利益をつなぐ
長く守った銘柄には、帳簿に載らない蓄積があります。ただし、創業年数だけで売却価格は決まりません。どの商品を誰が買い続け、何が利益を支えるかを示します。例えば特約店の継続注文と、一度限りの催事販売を分けます。受賞後の注文も、その後の再注文まで追います。蔵の評判が取引の継続に結び付いているかを確かめるためです。酒造M&Aの助言で重視したいのは、この説明の順序です。歴史の紹介から一歩進み、承継後の収益を裏付ける記録へつなぎます。
造った量、出荷した量、入金した額を区別する
仕込数量が増えても、同じ年に現金が増えるとは限りません。原酒を貯蔵すれば、販売まで資金が寝ます。瓶詰め後も、卸への出荷と入金には時間差があります。そこで、製成、在庫、移出、売上、回収の表を対応させます。容量やアルコール分の換算条件もそろえます。酒造年度と会社の決算期が異なる場合は、比較期間を明記します。数量だけの好調を売上成長に読み替えません。この対応表があれば、在庫増加と販売増加を分けて買い手へ説明できます。
酒造M&Aでは、販売経路ごとの採算を確かめる
直販は売値が高くても、販売費が増えることがあります。受注処理、梱包、配送、返品対応まで含めて見ます。卸向けなら、値引きや販促負担も確かめます。輸出では運賃負担と代金回収の条件を加えます。売上総額だけを比べると、費用の持ち方が隠れます。まず同じ商品を同じ容量へ換算します。そのうえで経路ごとの利益を並べてください。買い手が販路を持つ場合も、既存取引の価格を崩さず広げられるかを検討します。売上の増加率だけで高評価を求めないことが大切です。
米価や瓶代の上昇を、商品の更新時期に合わせる
直近の利益には、原料の購入時期が影響します。安く買った米を使い切れば、次の仕込みの原価が変わります。反対に、価格改定の効果がまだ出ていない場合もあります。米、瓶、箱、燃料を分け、購入単価と使用量を記録します。次の販売価格は、通知済みか交渉中かを区別します。酒造M&Aの利益計画では、希望価格だけを使いません。改定後の注文と解約も確認します。原価の上昇を補える根拠があれば、過去の平均利益を使うより現状に近い説明になります。
歩留まりの改善と、造りの変更を混同しない
原料から製品までの数量差には、複数の理由があります。狙う酒質、精米歩合、製造工程、容器の仕様が違います。単に製品量が増えた年を、効率の改善と呼びません。比較する商品群をそろえ、廃棄や詰め直しも含めます。工程別の作業時間とエネルギー使用も確認します。品質を保ったまま再現できる改善かが重要です。次期の人員でも維持できるなら、正常利益の説明に使えます。一方、蔵人の過度な残業に頼る改善は、必要な人件費を戻して評価します。
酒造M&Aでオーナー報酬を調整する際の注意
退任する社長の報酬を、全額利益へ戻すとは限りません。社長が営業、資金繰り、製造統括を担うなら、後任費用が必要です。肩書ではなく、一週間の仕事を書き出します。杜氏の仕事と経営判断の境界も確かめます。後任を一人で置けない場合は、複数人の費用で見積もります。報酬の削減額より、代替費用が大きいこともあります。その場合は正常利益が下がります。引退後の会社を評価する以上、退任できる体制に必要な費用を先に計上する考え方が合理的です。
酒造M&Aで品質を守る費用は、利益に戻さない
分析、衛生管理、冷蔵保管は、利益の再現性を支えます。売却準備で支出を抑えても、必要な費用なら元に戻します。酒類総合研究所は、清酒の種類で保存条件が異なると説明しています。全商品に一律の低温設備を求める趣旨ではありません。自社の商品仕様に合う保管費を確かめます。酒造M&Aでは、検査の外注化による費用も比較します。費用を減らす計画には、品質を誰が確認するかを添えます。参考:酒類総合研究所「お酒全般」。
単発の受託瓶詰めと、続く利益を分ける
他の製造場からの受託は、設備の稼働を支えます。ただし、契約が続くかは別に確かめます。相手の設備停止に伴う臨時受託なら、毎年の利益には置きません。数量保証がある契約と、都度依頼の契約も区別します。一方、受託の利益をすべて除く必要はありません。継続実績、更新条件、必要な要員を示します。自社銘柄の繁忙期と重なるかも確認します。余った能力で得る利益か、本業の出荷を押し出す利益かによって、承継後の利益計画が変わります。
補助金と更新設備の費用を同じ期間で読む
補助金がある年は、損益と投資の関係を確認します。入金額がそのまま営業利益に含まれるとは限りません。会計上の処理と対象設備を照合してください。まず、正常利益に混ざった一時的な利益を整理します。次に、設備を使い続ける保守費と更新費を見ます。酒造M&Aの価格検討では、補助金を差し引くだけで終えません。導入後の生産能力と費用も確認します。買い手の計画に補助金を見込むなら、利用条件や承継手続を別に確かめ、未確定の入金を既定の利益にしません。
EBITDAは現金の増加額をそのまま示さない
ここでは、営業利益に減価償却費を戻して出発します。さらに、一時的な損益や後任費用を調整します。これを正常EBITDAと呼びます。償却費はその期の現金支出と一致しません。しかし、タンクや冷却設備は更新が必要です。在庫の増加も資金を使います。したがって、EBITDAを全額配当できるとは考えません。会社ごとに指標の定義を明記します。比較先が賃借料を費用に含むかも確かめ、利益と負債の扱いをそろえます。指標をそろえることが、倍率の比較に先立つ準備です。
在庫・酒税・醸造設備を、評価の前提に正しく置く
酒造M&Aの在庫表は、保管場所と所有者から作る
蔵内にある酒が、すべて自社の資産とは限りません。受託保管品や、取引先の所有物が混ざる場合があります。反対に、自社の酒が外部倉庫にあることもあります。原料、仕掛、原酒、製品の管理区分を整理します。帳簿の科目と現物の区分が違う場合は、対応を示します。タンクや瓶の数だけでなく、ロットと数量を照合してください。まず所有する在庫を確定し、その後に回収可能性を評価します。数量の誤りと単価の見直しを分けると、対価調整の理由が明確になります。
通常在庫は、継続する醸造事業の一部と考える
次の販売に必要な原酒や製品は、営業を続ける土台です。利益から事業価値を算定する際、その在庫がある前提かを確認します。本稿のモデルでは、正常な在庫を事業価値に含めます。そこで、在庫の帳簿額を株式価値へ重ねて加えません。必要な量は仕込みと販売の計画に合わせます。多ければ余剰資産とは限らず、売れない在庫かもしれません。酒造M&Aでは、通常在庫の範囲を数量と金額で合意します。引渡し時の不足だけを調整するのか、計算方法も先に決めます。
熟成酒は年数だけで高く評価しない
熟成年数は、価格を説明する材料の一つです。ただし、長く保有すれば必ず価値が上がるわけではありません。狙った酒質、保管履歴、販売先を確かめます。過去の販売単価も、実際に売れた数量と組にします。少量の高額販売を、全在庫に当てはめないためです。追加の瓶詰め、保管、販売費も見込みます。品質上は問題がなくても、回収に時間がかかる場合があります。処分を急ぐ価格と、数年かけて販売する計画は区別し、買い手が採用する販売期間を確認します。
酒造M&Aの棚卸評価は、帳簿と価格調整を分ける
在庫の帳簿価額が、売却交渉でそのまま認められるとは限りません。会計基準では、収益性の低下も評価対象です。想定売価だけでなく、追加製造費や販売に必要な費用を考えます。一方、M&Aの価格調整は契約上の合意です。帳簿の修正と、契約上の調整を別表にします。同じ在庫の問題を二度差し引かないためです。酒造M&Aでは、ロット別の証拠を残すことが有用です。参考:企業会計基準第9号「棚卸資産の評価に関する会計基準」。
酒造M&Aの運転資金は、決算日だけで決めない
仕込み期には、原料や人件費の支払が先行します。販売が進んでも、卸からの回収は後になる場合があります。決算日に現金が多くても、次月に使うかもしれません。そこで、月ごとの資金繰りを確認します。少なくとも次の仕込みと回収の循環を含めます。受注増に備える原料も、確度を分けて計上します。平均残高だけでは、資金が最も不足する月を見落とします。買い手が追加融資を用意する案もありますが、融資の確約がない段階で必要現金をゼロとしないことが大切です。
酒税の発生と、卸からの入金は一致しない
国税庁は、製造者の酒税義務が移出時に成立すると説明しています。代金が振り込まれた時とは異なります。みなし移出などの制度もあります。したがって、売掛金の回収表と酒税の申告・納付予定を照合します。酒造M&Aでは、出荷を増やした直後の資金も確認します。輸出免税などは、要件と手続を満たす範囲で扱います。移出がすべて同じ税額になるとの前提も置きません。参考:国税庁「酒税の納税義務者・納税義務の成立時期」。
通常の未払酒税と、特別な債務を区分する
納期限内の酒税債務は、通常の営業に伴い発生します。本稿のモデルでは、正常運転資金の計算に含めます。そのため、銀行借入と一緒にもう一度控除しません。これは全取引で決まった区分ではなく、モデルの約束です。実際は契約上の債務区分を合意します。期限を過ぎた税金や延滞に伴う負担は、別に調べます。未申告や移出記録の不一致も対象です。通常債務に含めたからといって、過去の問題が消えるわけではありません。残高と期限、申告内容を一組で確認します。
会社所有の蔵と設備は、営業価値に重ねて足さない
このモデルは、会社が製造場の土地建物を持つ前提です。通常の生産設備も会社に残します。その設備と場所を使う利益から、事業価値を考えます。したがって、自社蔵の評価額をさらに足しません。別の方法として、適正賃料を控除して事業を評価する考え方もあります。ただし、その場合は不動産を別に評価するなど、全体を組み直します。酒造M&Aで異なる提案を比べる際は、どちらの前提かを確認します。高い数字同士を寄せ集めると、同じ資産を二度買う計算になります。
親族の土地や井戸があるなら、利用条件を利益に入れる
会社が使う場所でも、親族が所有する場合があります。仕込水の設備、通路、貯蔵庫の権利を確かめます。無償利用を今後も続けられるかは別の問題です。有償化するなら、将来の賃料を利益へ反映します。誰が修繕するかも決めます。個人資産を一緒に売る場合は、受取人と価格を分けます。会社の株式価格へ無条件に加えるものではありません。事業の継続に不可欠な権利は、口約束で済ませず契約へ落とします。資産の保有名義と、実際に使える条件を照合する準備が必要です。
酒造M&Aでは、免許や銘柄を独立した上乗せ額にしない
製造免許があることは、事業を考える重要な条件です。しかし、免許を自由に売れる資産として扱いません。譲渡方式ごとに必要な手続を確かめます。銘柄や商標も、権利者と使用条件の確認が先です。利益の継続を支える要素として評価し、営業価値と二重に加算しないようにします。別評価が必要な場合も、利益の範囲を対応させます。酒造M&Aの検討段階から、価格と手続を一緒に整理します。参考:国税庁「酒類の免許」。
酒造M&Aの架空モデルで、正常利益から株式価値を計算する
モデルは実在の査定でも、酒蔵の平均相場でもない
ここからは、架空の清酒醸造会社を用います。自社の製造場で仕込み、貯蔵、瓶詰めを行う設定です。販売は卸と直販を組み合わせます。会社が通常の生産不動産と設備を保有します。オーナーは全株式を譲り、経営を退くと仮定します。数字は計算の関係を示すために設定しました。実在する支援案件や成約実績ではありません。以下の金額単位はすべて万円です。三倍、四倍、五倍も、価格の動きを見る仮定です。この範囲で酒造会社が売れると示すものではありません。
退任後の体制へ調整すると、正常利益は6,800万円
決算上の営業利益を5,900万円とします。減価償却費は2,400万円です。社長の報酬を戻し、後任の費用を差し引きます。単発の受託利益も除きます。さらに、必要な保管・分析費の不足を控除します。その結果、正常EBITDAは6,800万円です。通常の酒税費用は利益の計算に残しています。税という名称だけで足し戻しません。売上の表示に酒税相当額を含めるかも、比較先とそろえます。消費税の税込・税抜が混在しないよう、元の会計資料から一貫して集計します。
| 項目 | 加減算 |
|---|---|
| 決算上の営業利益 | 5,900 |
| 減価償却費 | +2,400 |
| 退任するオーナーの報酬を除く | +900 |
| 後任の経営・製造統括費用 | −1,200 |
| 一時的な受託瓶詰め利益を除く | −700 |
| 通常の冷蔵保管・品質分析費の不足 | −500 |
| 正常EBITDA | 6,800 |
酒造M&Aの後任費用には、杜氏との役割分担も含める
この例では、報酬900万円がなくなります。一方、後任費用は1,200万円です。差引300万円、利益を減らす調整になります。現任の杜氏や蔵人の通常人件費は、元の営業費用に残っています。後任費用へ二重に移してはいません。経営と製造統括の仕事が社長に集中していた設定です。実際の酒造M&Aなら、引継ぎ期間中の重なる人件費も別に見ます。一時的な引継ぎ費用と、毎年必要な体制費を区別します。継続費を隠して、短期だけの高い利益を示さないためです。
一時利益と継続費用は、原因を別々に説明する
700万円の調整は、単発の受託瓶詰め利益です。取引先の設備停止による臨時依頼を想定しています。来期に繰り返す根拠がないため除きます。500万円は、平常時の保管と分析の費用不足です。こちらは毎年必要になる費用として控除します。特定ロットの廃棄損や、未払の請求書を示す数字ではありません。この区別がないと、利益の調整と債務の控除が混ざります。酒造M&Aでは、各調整に発生理由と継続性を添えます。見積書や契約書へ戻れる状態にしておきます。
正常な非現金運転資金は、1億1,800万円とする
この例の非現金運転資金は1億1,800万円です。売掛金、通常在庫、営業上の前払を合計します。そこから買掛金と通常の営業債務を引きます。現金はここへ含めません。在庫1億1,300万円は、自社が保有する正常残高です。回収可能性を確認した原料、仕掛、原酒・製品を含めます。仕込みと販売の時期に合う残高という仮定です。単に決算書の数字を転記したものではありません。必要現金とこの運転資金をそろえて引き渡す前提で、後の事業価値を計算します。
| 構成 | 金額 |
|---|---|
| 売掛金 | 6,900 |
| 通常の原料・仕掛・原酒・製品在庫 | 11,300 |
| 原料等の営業上の前払 | 1,000 |
| 買掛金 | −4,500 |
| 通常支払期限内の酒税債務 | −2,300 |
| その他の通常営業未払 | −600 |
| 正常な非現金運転資金 | 11,800 |
酒造M&Aで別加算する現金は、必要額を残した5,000万円
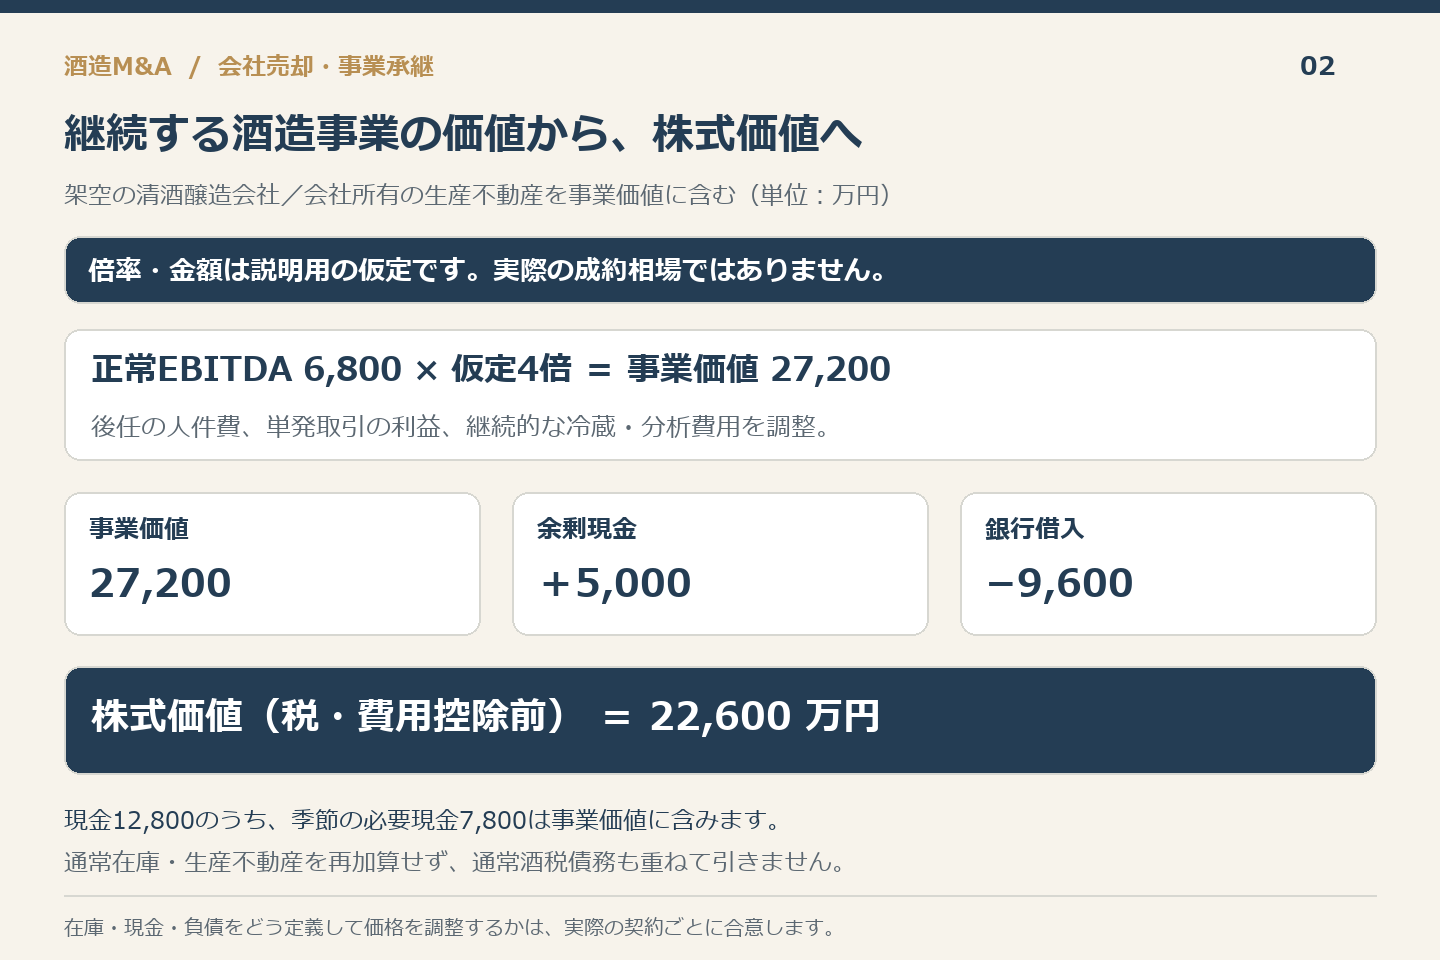
現金総額は1億2,800万円とします。そのうち7,800万円は、季節の資金需要に備える必要現金です。事業を続ける前提に含め、買い手へ残します。残る5,000万円だけを余剰現金として加算します。会社に現金があることと、自由に持ち出せることは違います。本例では、必要現金を含む事業価値の定義を採っています。必要現金を含めない評価と比較する際は、価格側も同時に合わせます。現金だけ除外して事業価値を据え置く計算は、両者の合意なしに行えません。
仮定四倍では、株式価値は2億2,600万円
正常EBITDA6,800万円に仮定四倍を掛けます。事業価値は2億7,200万円です。そこへ余剰現金5,000万円を加えます。銀行借入9,600万円を差し引くと、株式価値は2億2,600万円になります。通常の酒税債務2,300万円は前の運転資金に反映済みです。ここで再び引きません。追加の退職金や株主借入はない設定です。税金、専門家費用、留保対価もまだ引いていません。酒造M&Aの表示価格を見る際も、どの段階の金額かを確認する必要があります。
| 計算 | 金額 |
|---|---|
| 事業価値:正常EBITDA6,800×仮定4倍 | 27,200 |
| 余剰現金:12,800−必要現金7,800 | +5,000 |
| 銀行借入 | −9,600 |
| 税・費用等を引く前の株式価値 | 22,600 |
三倍・四倍・五倍は、倍率だけを動かす比較
次の表は、ほかの条件を固定した比較です。正常利益、通常在庫、必要現金、借入は変えません。倍率が一倍変わると、事業価値は6,800万円変わります。株式価値も同額変わります。しかし、倍率を選ぶ根拠はこの表から出ません。酒造M&Aの平均や推奨幅を示す表でもありません。もし買い手が利益を違って見ているなら、先に利益を合わせます。利益の下方修正と倍率の変更を混ぜると、価格差の原因が見えません。交渉では、何を変更した提案かを一行ずつ確認します。
| 仮定倍率 | 事業価値 | 株式価値 |
|---|---|---|
| 3倍 | 20,400 | 15,800 |
| 4倍 | 27,200 | 22,600 |
| 5倍 | 34,000 | 29,400 |
在庫と利益の変化は、別の感応度として計算する
仮に熟成酒の回収見込みが450万円下がったとします。在庫の減少を運転資金の調整に一度反映します。この例では、株式価値は2億2,150万円です。同じ450万円を四倍したり、借入として再控除したりしません。別の仮定として、正常利益が600万円下がる場合を考えます。倍率四倍なら事業価値は2,400万円減ります。株式価値は2億200万円です。この二つは独立の比較です。古い在庫の問題が将来利益にも及ぶなら、将来に残る原因を別に証明して調整します。
酒造M&Aの資金条件を、必要現金と維持投資から確かめる
別の仮定として、必要現金が1,200万円増える場合を考えます。必要額は9,000万円、余剰は3,800万円です。事業価値と借入を固定すれば、株式価値は2億1,400万円です。一方、年間維持投資を2,100万円とします。EBITDAから引くと4,700万円が残ります。これは税や運転資金増減を引く前です。完成したフリーキャッシュフローではありません。在庫、利益、必要現金の各比較は合算していません。条件を同時に変える場合は、資金繰り全体から計算し直します。
評価方法を使い分け、受取額と残る責任まで比べる
酒造M&Aの倍率は、比較対象と利益定義で変わる
同じ酒類企業でも、清酒、蒸留酒、卸では構造が違います。在庫の保有期間、設備投資、販売経路が異なります。上場企業の倍率をそのまま小規模な蔵へ当てはめません。取引事例では、取得した株式の割合も確認します。公表された金額が株式対価か、債務を含む額かも重要です。利益の対象年度と、一時損益の調整もそろえます。数字が非公表なら、欠けた倍率を推測で埋めません。公表例があっても、対象の条件が自社と違えば、価格を直接示す証拠にはなりません。
簿価純資産と時価純資産は、別の質問に答える
簿価純資産は、帳簿上の資産と負債の差です。時価純資産では、不動産や在庫などを見直します。帳簿にない負担も調べます。一方、銘柄の将来収益を十分に表さない場合があります。方法ごとの目的を分けて併用します。時価純資産に利益の年数分を加える計算もありますが、EV倍率法と同じ式ではありません。酒造M&Aでは、二つの結果を足さず、差の理由を確認します。参考:中小M&Aガイドライン参考資料「中小M&Aの譲渡額の算定方法」。
DCFでは、仕込みから回収までの資金を予測する
DCFは、将来得る資金を現在価値へ換算する方法です。営業から生まれる資金には、税、設備投資、運転資金増減を織り込みます。借入返済を含む株主向け資金とは区別します。清酒では仕込みの増量が先に資金を使います。熟成商品の計画も、回収時期まで示します。売上だけを伸ばし、在庫と保管費を据え置く計画は整合しません。酒造M&Aでは、商品別の成長の仮定を点検します。参考:日本公認会計士協会「企業価値評価ガイドライン」。
酒造M&Aの設備投資は、維持と拡張に分ける
冷却機、ボイラー、瓶詰め設備の支出を一覧にします。今の販売を続けるための更新か、増産用かを分けます。更新を長く先送りした蔵では、直近の利益が高く見える場合があります。買い手は取得後の支払まで考えます。修繕見積りには、停止期間と代替生産の費用も添えます。一方、すべての新設備を決済前に入れる必要はありません。買い手の設備を使う案も比較します。必要な投資を隠さず、実施時期と担当を選べる資料を用意することが、交渉の余地につながります。
買い手の販路による増益を、二度価格へ入れない
買い手の販売網が、自社の成長を助ける場合はあります。ただし、卸への既存条件や供給能力も検討します。輸出を増やすなら、仕様対応と物流費も必要です。追加利益を含む計画で価値を出したうえで、同じ増益を別の上乗せ額にしません。買い手だけが実現できる効果と、自社だけでも可能な改善を区別します。酒造M&Aの交渉では、相手が効果の実現に要する費用も確認します。魅力を否定するためではなく、どこまで売主の対価へ反映できるかを具体化するためです。
株式の代金と、事業売却で会社に入る代金を分ける
株式を売れば、原則として株主が対価を受け取ります。会社が事業を売る場合は、会社に代金が入ります。その金額をそのまま社長の手取りとは扱いません。会社の負債や税、残す資産の処理もあります。個人へ資金を移す方法によって結果が変わります。株主が複数なら、誰が何株を売るかも先に確認します。酒造M&Aで提示額を比較する際は、方式と受取人を同じ表にします。蔵の承継条件が同じでも、表示額だけでは有利不利を判断できないためです。
酒造M&Aの手取りは、税と費用を引いて確かめる
株式価値と税引後の手取りは別です。取得費や譲渡に伴う費用を確認します。相続した株式では、取得経緯の資料も探します。必要な税額は、売主の属性や取引条件に沿って計算します。概算税率だけで受取額を確定させません。専門家への報酬も、株式価格以外を基準にする場合があります。何を基準に、いつ払う契約かを先に確認します。酒造M&Aの受取比較では、決済時に手元へ残る額を別欄にします。参考:国税庁「譲渡した株式等の取得費」。
退職金や社長からの借入は、資金の出口を照合する
会社が社長へ退職金を払えば、会社の現金が減ります。株式対価とは別に受け取れても、総額が自動で増えるわけではありません。支払時期と株式価格への反映を確認します。社長が会社へ貸した資金も、返済と株式売却を分けます。債務として価格から引いた後、誰が返済するかを決めます。同じ返済を二度売主負担にしないようにします。決済時の資金移動表を作り、会社、買い手、株主の各口座で照合します。税務上の扱いも含め、対価の名目だけで判断しません。
保証解除と留保対価を、価格表の横へ置く
高い提示額でも、保証や責任が長く残る場合があります。金融機関への保証解除は、相手との調整が必要です。株式を譲っただけで自動的に消えると考えません。また、一部対価が後日払いなら、支払条件と回収の確度を見ます。品質問題に備える留保も、期間と対象を具体化します。酒造M&Aでは、熟成在庫の状態を誰がいつ判定するかも重要です。金額と責任の範囲を同じ表で比べます。参考:全国銀行協会「経営者保証ガイドライン」。
価格の説明は、一本のロットと一回の仕込みから作る
最初から精密な全社計画を作れなくても構いません。主要な商品を選び、米の購入から代金回収まで追います。担当者、設備、在庫期間、支払条件を結び付けます。これを主力商品へ広げると、買い手の質問が予測できます。売主として守りたい条件も添えます。蔵人の育成や銘柄の継続に必要な費用を明示します。アドバイザーとして重視したいのは、希望価格を支える営業の説明です。倍率の大小だけを争うより、続けられる造りと資金の根拠を示すほうが、条件の違いを見極めやすくなります。
酒造M&Aの候補先は、次の一造りを支える力で比較する
同業・流通・異業種で、足りない機能の埋め方を比べる
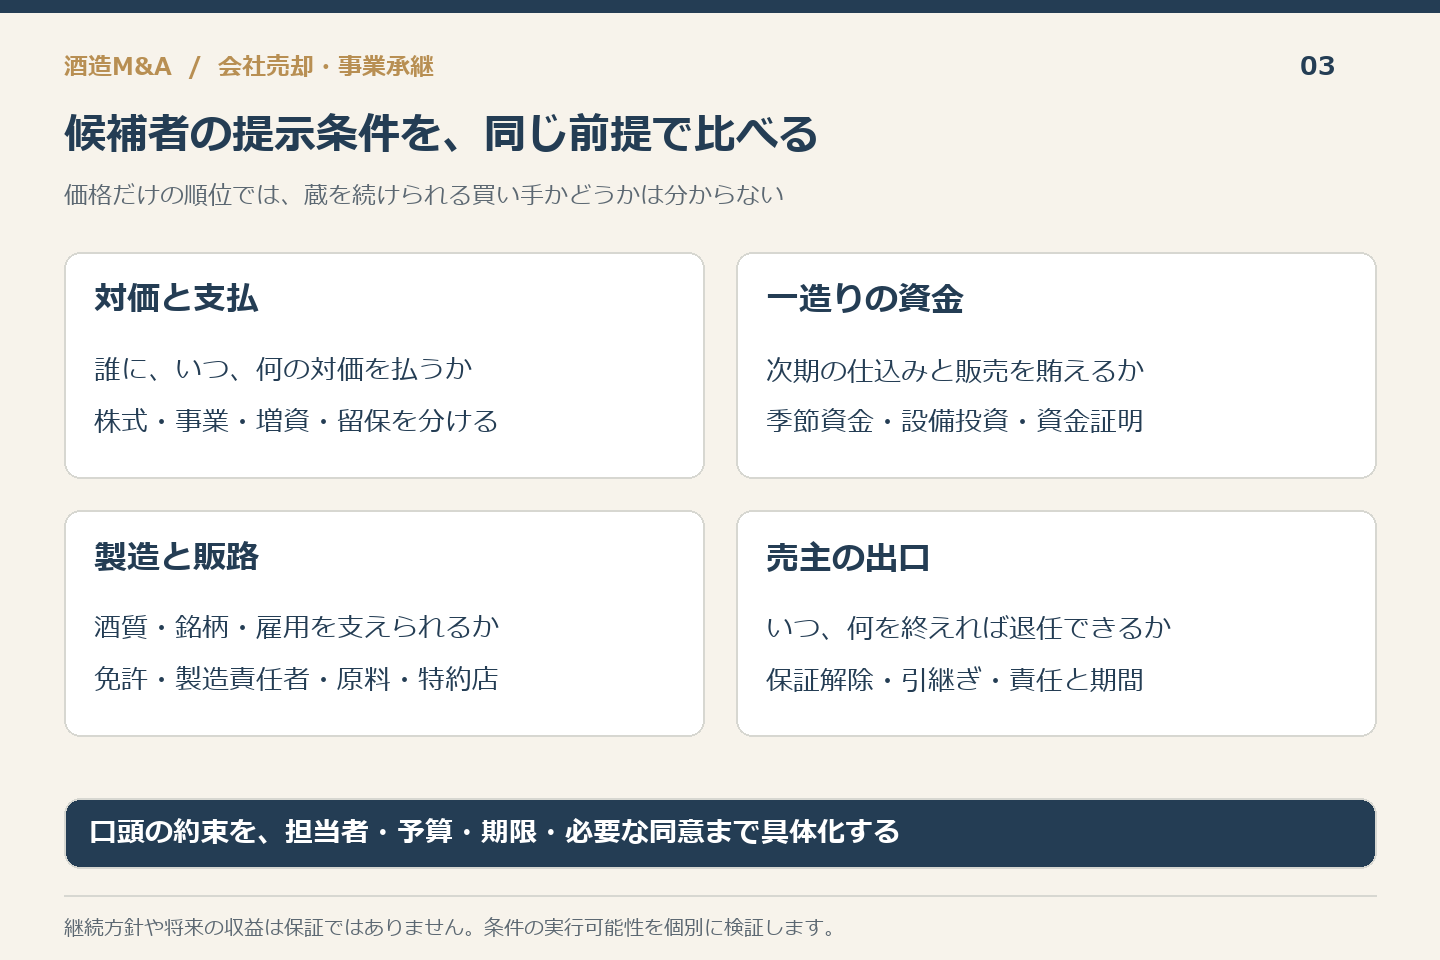
同じ酒造会社が買い手でも、販売地域や商品の方針は異なります。流通会社なら販路を補えても、製造判断を任せられるとは限りません。異業種の候補は資金を出せても、現場の責任者を別に探す場合があります。売主は、候補の業種だけで安心しないことです。次の造りで足りない仕事を示し、その担当者を尋ねます。酒質、調達、資金、営業を誰が担うかを比較します。相手の規模を聞く面談から、実行する人を確かめる面談へ進めます。
酒造M&Aで相乗効果を説明されたら、最初の商品と発売時期を具体化します。買い手の売場へ出すには、容量やラベルの変更が必要かもしれません。検品や配送の条件も違う場合があります。売主は、その準備で既存商品の出荷が遅れないかを確認します。増販計画に必要な支出と、負担する会社を明らかにします。期待する売上だけを聞くと、費用が対象会社へ集まる可能性があります。蔵が得る利益と、相手側の利益を分けて説明してもらいます。
酒造M&Aの買収資金には、決済後の支払予定も添えてもらう
売主が確かめる資金は、譲渡代金の支払能力だけでは足りません。取得した翌月から、原料や給与の支払いが続くためです。対象会社の現金をどこまで使う予定かも尋ねます。借入の条件変更が必要なら、金融機関との協議状況を確認します。買収の資金計画と、蔵の運転資金計画を別に受け取ります。売主が会社へ追加資金を入れる前提なら、その金額と返済条件を確認します。個人保証の約束と同じく、口頭の安心だけでは判断しません。
また、独占的に交渉する前に、相手が決定する手順を聞きます。担当者の賛成だけで、投資が承認されるとは限りません。調査、融資、社内決裁の期限を並べます。中小企業庁のガイドラインも、譲受側の確認を重視しています。酒造M&Aで売主が相手を調べることは、失礼な要求ではありません。造りを継続できる条件を確かめる作業です。参考:中小企業庁「中小M&Aガイドライン」。
販路の約束は、引き受ける数量と条件へ分解する
「全国へ売れる」という説明だけでは、仕込み量を増やせません。誰が販売を担当し、どの商品をいつ扱うかを尋ねます。買い取りか委託か、売れ残りを戻せるかも確認します。販促費や配送費が蔵の負担なら、その金額を見込みます。既存の特約店へ影響する取引条件も調べます。買い手の販売網が広いことと、自社商品が継続して採用されることは別です。初年度に実行できる計画を、次の仕込み判断へ使える具体性で示してもらいます。
酒造M&Aの面談では、伸ばせる商品の話と同時に、増やせない商品の話もします。原料、熟成期間、人手に制約がある場合です。買い手に期待されるまま増産を約束すると、現場に無理が出ます。受注の上限と、超える場合の対応を決めます。新しい販路へ少量から出す案もあります。実際の販売と回収を確認してから拡大する計画なら、必要な資金を段階化できます。売主が製造の制約を説明することは、成長を拒むこととは違います。
味の方針が合うかは、通常品の判断で確かめる
候補先との相性を、蔵への熱意だけで判断しないことです。試飲では主力商品や日常の商品を含め、評価の理由を話します。受賞品だけを見せると、通常の出荷基準が伝わりません。製造責任者も参加し、どの変化を許容するかを確認します。酒造M&Aでは、味を守るという同じ言葉でも、意味が違う場合があります。原料の変更、数量の拡大、販売価格を巡る考えを聞きます。意見が違うときの決裁方法まで確かめることが重要です。
売主は、後任に任せる範囲を提示します。定番品の酒質を急に変えない条件と、新商品の開発を任せる条件は両立する場合があります。一方、全ての変更に旧社長の承認が必要なら、新体制の責任が曖昧になります。守る基準と、買い手が決める事項を分けます。合意できない点を、契約後の話として放置しません。設備や原料に投資しても、出荷方針が合わなければ成果は出しにくくなります。価格以外の不一致を早い段階で見つけます。
譲渡方式は、製造を続ける主体と時期から選ぶ
酒造M&Aの株式譲渡では、法人が残る前提を確認する
株式譲渡では、免許を受けた法人自体は存続します。ただし、株主が替わることだけを見て、何も手続がないとは判断しません。商号や代表者を変えるなら、変更事項ごとに確認します。製造場を動かす計画や、品目を増やす計画は別の論点です。今の営業を続ける取引と、取得後に変える計画を分けて相談します。国税庁は名称等の変更手続を案内しています。参考:国税庁「名称等変更のQ&A」。
同時に、取引契約の支配関係の変更条項を確認します。輸出代理店、特約店、金融機関などが対象です。相手方への通知や承諾が必要かは、契約により異なります。酒造M&Aの対象会社が存続しても、創業者個人の商標や土地が会社に入るわけではありません。株式、権利、使用契約をそれぞれ確かめます。株主名簿や過去の相続も見直します。代表者一人の賛成だけで、全株式を売れると決めないようにします。
法人から事業を譲る場合は、新しい免許と実行日を合わせる
国税庁は、法人の営業譲渡に伴う免許の自動承継を認めていません。譲受者が製造や販売を続けるには、新たな免許が必要という原則です。設備や銘柄の契約だけで、翌日から造れると考えないことです。申請に必要な事実と、予定する引渡日を税務署へ示します。株式譲渡と同じ日程を、そのまま採用しません。免許の見込みを売主だけで確約しないことが重要です。出典:国税庁「法人の営業譲渡のQ&A」。
事業を譲る案では、製造中の酒や受注の扱いも先に決めます。旧法人が最後まで製造する案と、新しい主体が途中から担う案では、必要な確認が違います。原料や資材の所有権だけを移しても、製造できる条件は整いません。販売済み商品の返品窓口も残ります。譲渡後に売主法人が続ける業務があれば、その費用を見積もります。対象を絞れば手続が必ず軽くなるとは言えません。何を残すと営業が続くかを、取引全体で確認することが必要です。
個人からの全部譲渡は、法人の取引と別の要件を調べる
個人の事業を個人へ全部譲る場合には、別の取扱いがあります。酒税法上の要件を満たし、申告して継続する場合のみなし免許です。一部だけを譲る取引へ、同じ扱いを広げないようにします。譲受者の条件や、実際に引き継ぐ範囲も確認が必要です。酒造M&Aでは、法人か個人かを最初の資料へ明記します。免許者と契約する主体の違いを見落とさないためです。出典:国税庁「個人の全部譲渡のQ&A」。
契約する日と、造りを引き受けられる日を分ける
最終契約を結んだ日と、代金決済・引渡しの日は分けて設計できます。その間に必要な免許や承諾を確認する方法もあります。ただし、何が終われば実行できるかを契約へ具体化します。条件が満たせない場合の延期や終了も協議します。仕込みを始めた後に交渉が止まる場合を想定してください。原料を誰が支払い、製造中の酒を誰が管理するかが残ります。日付だけを合意しても、途中の営業上の責任までは決まりません。
酒造M&Aの手続では、候補先ごとに異なる前提があります。同じ製造場を使うのか、他の場所へ移すのかで必要な確認も変わります。詳細な申請項目は、製造免許・製造場の承継実務を参照できます。本記事では、必要な手続が価格と操業日程へ与える影響を確認します。申請に必要な事実の確認も、早めに進めます。免許が整うまで誰が製造主体になるかを曖昧にせず、税務署と専門家へ具体的な計画を示します。
蔵の調査は、秘密を守りながら一造りを検証する
酒造M&Aの開示では、造りの能力と詳細な条件を分ける
初期の候補比較では、造れる品目や販売量の範囲を示します。配合、酵母の管理、顧客別条件まで一度に開示する必要はありません。詳しい調査へ進む相手には、利用目的と閲覧者を限定します。営業秘密の法的保護には、有用性、秘密管理性、非公知性が必要です。秘密保持契約だけで全情報が保護されるとは考えません。共有や保管の実態も整えます。参考:経済産業省「営業秘密管理指針」。
代表的なロットを選び、数字と現物を結び付ける
買い手の調査では、全台帳を渡すだけでは説明が不足します。通常品、季節品、長く保管する酒などを選びます。原料の受入れ、製造記録、現物、出荷記録を対応させます。ロットが分かれたり混ざったりする工程は、その理由を示します。酒造M&Aの調査で大切なのは、全てが同じ流れと見せることではありません。例外を含め、どこまで追跡できるかを説明することです。未確認の数量を推測で埋めず、確認する方法を決めます。
現物の確認日は、帳簿の基準日とそろえます。確認中にも出荷するなら、その動きを別に記録します。社外へ預けた在庫と、他社から預かった在庫も区別します。瓶数を量へ換算する際は、容量違いを混ぜないようにします。数量差だけで不正や損失と断定せず、記帳時点と計測の方法を調べます。差の原因を説明できるかが重要です。買い手の質問へ回答する人を決め、杜氏や出荷担当へ重複した依頼が集中しないようにします。
酒造M&Aの顧客データは、調査と承継後で使い道を確かめる
通販の購入者や頒布会の名簿には、個人情報が含まれます。事業承継に伴う提供には、第三者に当たらない特例があります。契約前の調査で使う際も、安全管理を守らせる契約が必要です。利用目的、扱い方、漏えい時や交渉終了時の措置を定めます。承継後も従前の利用目的を確認します。新しい企業群の販促へ自由に使えるという意味ではありません。参考:個人情報保護委員会「通則編」。
蔵人の継続は、雇用形態と仕込み期の働き方から確認する
杜氏や蔵人の名前だけで、全員が承継されると説明しません。通年雇用、季節雇用、外部委託などの実態を確認します。住まい、移動、休日、時間外の連絡も働く条件です。酒造M&Aで同じ勤務地を残す場合でも、勤務の決め方が変わることがあります。残留の意思を本人に聞く前に、買い手へ確約しないことです。製造期以外の仕事を増やす計画があるなら、本人が継続できる条件かを確認し、必要な説明に反映します。
事業譲渡で労働契約を移すには、本人の個別承諾が必要です。2026年5月25日から改正指針が適用されています。承継先、労働条件、債務履行の見込み等を説明し、十分な協議の時間を設けます。個別承諾は、この改正で初めて必要になったものではありません。株式譲渡と同じ扱いにはしません。仕込みの繁忙だけを理由に説明を省かないことです。参考:厚生労働省「事業譲渡等指針の改正」。
在庫・移出・酒税を、譲渡日の前後で途切れさせない
酒造M&Aの決済日と、酒税が生じる日は同じとは限らない
酒税の納税義務は、製造者の場合、原則として製造場からの移出時に成立します。売上代金を回収した日が基準ではありません。免許の消滅などで、移出とみなされる場合もあります。契約上の引渡しと税務上の取扱いを別に確認します。蔵内に現物があるから課税と無関係とは決めません。譲渡方式と免許の予定を税理士や税務署へ示します。出典:国税庁「酒税の納税義務者と成立時期」。
酒造M&Aで仕込みや出荷の途中を引き渡す場合、直前と直後の記録を区切ります。どの法人が、どの製造場から移出したかを確認します。未納税移出や輸出免税は、条件と手続を別に調べます。単にグループ内で移すから免税と考えないことです。取引の形だけで処理を決めず、現物の移動と帳簿を対応させます。売主の過去分の申告資料を、買い手側の担当者が確認できる状態へ整えます。引渡し当日に記録の空白を作らないためです。
納付待ちの酒税を、自由に使える現金から分ける
酒類製造者は原則、移出した月の翌月末までに申告します。納付は翌々月末までという流れです。製造場ごとの扱いを確認します。期限の特例や免税の適用は個別に調べます。決済日に現金があっても、その後の納付に使う部分があります。売主は移出月と申告・納付の状況を並べます。買い手の資金計画へ引き継ぐためです。出典:国税庁「酒類製造免許申請の手引」。税率の変更日をまたぐ場合も別途確認します。
価格調整では、通常の未払税と過去の問題を混ぜない
通常の営業で発生する未払酒税と、過去の申告漏れによる負担は性質が違います。前者を運転資金として扱うか、負債として調整するかは、取引で定義します。両方へ入れると二重に価格を減らすおそれがあります。酒造M&Aでは、現金、売掛金、在庫、買掛金、税の一覧を同じ日付で作ります。価格の式でどこへ入れるかを一つずつ確認します。説明用の評価額と、実際の契約の調整項目が一致するようにします。
返品や値引きが決済後に決まる場合も、対象を分けます。譲渡前に出荷した商品なのか、後から買い手が販売した商品なのかを確かめます。原因と負担の関係は、日付だけでは決まらない場合があります。品質問題や契約条件も確認します。過去の引当てに含めた費用を、改めて別の値引きへ入れていないかも見ます。売主と買い手が同じ明細を見ることが重要です。数字を急いで一つにまとめず、未決の項目は解決の手順を定めます。
造りかけの酒を引き継ぐ酒造M&Aの完成費用と判定
製造途中の酒を引き渡すなら、残る工程と支出を明細化します。発酵が進んでいることと、販売可能な状態にあることは違います。判定に必要な試料や記録、担当者を確認します。売主の知識が必要な工程は、支援の範囲を契約へつなぎます。酒造M&Aの対価へ製造途中の価値を含める場合も、完成後の売価をそのまま使いません。仕上げや販売の負担が残るからです。見積りの前提と、実際に差が出た場合の扱いを合わせて協議します。
価格の合意を、造りを続けられる契約条件へ落とし込む
酒造M&Aの原料契約は、発注を変える権限まで決める
仕込み期に価格を合意しても、原料の価格や必要量が動く場合があります。契約から決済まで、通常の発注を誰が承認するかを決めます。変更の許容範囲と、事前相談が必要な事項を分けます。買い手が返事をする期限も必要です。現場の発注を止めたまま、条件だけを検討し続けないようにします。生産者や仕入先との合意を変える際は、契約相手の承諾を確認します。売主と買い手の合意だけで、仕入先の義務まで変わるわけではありません。
また、品質の条件と調達価格の条件を同時に整理します。指定原料が入らない場合の代替を、誰が選ぶかを確認します。顧客向けの表示や、説明への影響も調べます。酒造M&Aでは、前年と同じ数量を買えば前年と同じ利益になるとは置きません。納入量、原料の状態、製造計画の整合が必要です。契約後の変更をすべて売主の責任にしないよう、通常の営業変動と開示不足による問題を分けます。実際の書面を基に専門家と条項を確認します。
酒造M&Aの分割対価と業績連動対価の確かさを比べる
提示価格に後払いが含まれる場合は、支払期日と条件を確認します。業績に連動する対価なら、どの商品の売上や利益を使うかを定義します。新しい販路へ大きな値引きをすると、測定する利益が変わります。設備の更新や在庫積増しも影響します。酒造M&Aでは、買い手の運営方針が売主の追加対価へ及ぼす影響を見ます。計算資料を確認できる権利や、意見が違う場合の処理も協議します。額面の合計だけで現金一括の提案と比べないことです。
留保金は、将来の請求に備えて一部を残す条件です。業績が良ければ増える対価とは目的が違います。解放する期限、控除できる請求、連絡の手順を確認します。売主の退任報酬も、株式代金とは分けます。会社に残って働く条件が変われば、報酬の扱いも変わる場合があります。何を譲った対価で、何の仕事への支払いかを明示します。手取りを比べる際は、税務と支払時期も合わせて専門家へ確認してください。
個人保証の解除は、融資先との確認を終えて判断する
酒造会社を譲っても、旧経営者の保証が自動でなくなるとは限りません。買い手が引き受けるという約束だけでは、債権者との関係は処理できません。借入先、対象債務、担保を一覧にします。保証の範囲も契約ごとに異なります。解除や変更の条件を金融機関へ確認します。経営者保証ガイドラインは自主的なルールです。一律に解除を強制する制度とは扱いません。参考:全国銀行協会「経営者保証ガイドライン」。
酒造M&Aの決済前には、保証をどの時点で解除するかを確認します。金融機関の書面等で、対象と日付を確認する方針が実務上重要です。必要な書面の形式は金融機関と相談します。解除が未完了なら、決済条件との関係を専門家と判断します。売主の土地に担保が付く場合は、その処理も別に確かめます。会社を離れた後、自分だけが返済リスクを負う状況を残さないためです。価格が高い提案でも、この条件を後回しにしないことです。
品質・税務・設備の責任は、知っている事実を開示して決める
最終契約には、会社の状態に関する表明や保証を設けることがあります。売主は、自分が把握する問題を整理して専門家へ伝えます。未解決の返品、酒税の照会、冷却設備の不具合などです。問題があることと、全てを無制限に補償することは別です。責任の範囲、期間、上限を確認します。買い手が既に把握した事項をどう扱うかも協議します。契約の文章を抽象的なまま読まず、具体的な問題へ当てはめて負担を理解します。
酒造M&Aで過去の品質問題が見つかった場合は、原因と対象ロットを確かめます。保険の補償範囲や、外部委託先との責任分担も調べます。引渡し後の保管方法が影響する場合は、その記録も必要です。売主が証拠を残せるよう、記録の保存先と閲覧方法を決めます。全ての事象を先に予測することはできません。報告から原因調査、対応の判断、費用精算までの順序を決めます。それにより、問題発生時の対話を具体化できます。
最初の製造ロットから、売主が退任できる条件を確かめる
酒造M&A後の最初のロットは、権限と記録の確認に使う
引渡し後は、最初のロットを通して新しい体制を確認します。原料を受け入れ、製造を進め、出荷を決める担当者を明確にします。予定外の数値が出た場合の相談先も決めます。旧担当者が助言する場面では、誰が最終判断をしたかを記録します。酒造M&Aの引継ぎは、説明会を何回行ったかだけでは測れません。後任が根拠を理解し、必要な判断をできるかを見ます。同じ酒を造る目標と、管理を自立させる目標を一緒に確かめます。
生産が続いても、出荷の事務が止まる場合があります。受注の窓口、運送の手配、請求書、酒税の記録までつなげて確認します。新しい会計や販売のシステムへ移す場合は、最初の集計を旧記録と照合します。詳細な時系列の計画は、承継後100日の製造・販売の引継ぎで確認できます。期間を消化することより、日々の注文と製造を新体制で処理できることを、売主の退任条件へ結びます。
Q. 赤字でも酒造M&Aを検討する意味はありますか
検討する意味はありますが、赤字の理由を分ける必要があります。売上不足、原料高、設備停止、過剰な在庫では、相手に求める機能が違います。買い手の販路で売れるとしても、追加製造の資金が要るかもしれません。売主は、改善に必要な仕事と期間を示します。会社の価値と、株主へ残る対価も別に確かめます。赤字なら価値がないとも、免許があれば必ず売れるとも考えません。次の造りを継続する条件から、候補先と方法を検討します。
改善計画がある場合も、売主だけが追加の支出を背負わないようにします。成約前に実施する対策と、買い手の資金や人材が必要な対策を分けます。試作品を造る段階と、継続販売の注文を得た段階も区別します。赤字の解消が見込める時期を、根拠なく先延ばしにしません。資金が尽きる前に再判断する日を置きます。酒造M&Aを選ぶかどうかも、改善の結果と候補先の具体策を合わせて決めます。希望だけを価格の前提にしないためです。
Q. 仕込みが終わるまで、売却の相談を待つべきですか
相談まで待つ必要はありません。仕込みの前後で引き継ぐ仕事が変わるため、先に複数の時期を比較できます。ただし、繁忙中に現場の資料作成を集中させないようにします。初回は製造予定、資金予定、退任の希望を共有します。詳細調査は担当者と日程を決めます。酒造M&Aの実行日は、製造だけでなく免許や承諾の準備でも変わります。今期を自社で完了する案と、途中で引き渡す案の両方を整理すると、急な延期にも対応しやすくなります。
Q. 譲渡後の協力を求められたら、どこまで約束しますか
協力内容は、具体的な作業と終了条件で決めます。一造りを一緒に確認する案でも、毎日勤務するのか、要所で助言するのかを分けます。報酬、交通費、連絡時間、延長時の合意も確認します。売主が病気や事情で対応できない場合の代替も考えます。後任の判断が進むほど、旧社長への依存を減らす設計が必要です。酒造M&Aで守りたいのは、蔵の継続と売主の次の生活です。両方を成立させるため、善意の協力を無期限の責任へ変えないようにします。
参考文献・公表資料
資料確認:2026年9月14日〜20日。取引当事者と公的機関等の公表資料を確認しています。事例は各公表時点の内容です。実施済みの取引、当初の予定、独自の分析を区別しています。非公表の価格や倍率は補っていません。評価の数値例は架空の条件による計算です。
- 国税庁「酒のしおり(令和8年7月)」
- 国税庁「酒類製造業及び酒類卸売業の概況・清酒製造業」
- 国税庁「『酒類製造業及び酒類卸売業の概況』について」
- 国税庁「最近の日本産酒類の輸出動向について(2025年)」
- 国税庁「最近の清酒の輸出動向について(2025年)」
- 独立行政法人酒類総合研究所「令和7年度研究成果」
- 国税庁「酒類の品質及び安全性の確保」
- 菊の司酒造「事業譲渡に関するお知らせ」(2021年5月25日)
- ヨシムラ・フード・ホールディングス「2022年2月期 第1四半期決算説明資料」(2021年7月15日、18頁)
- アサヒビール「サントネージュワイン株式会社の株式譲渡に関するお知らせ」(2021年6月2日)
- サントネージュワイン「サントネージュワインについて」(会社沿革・代表挨拶)
- シダックス「連結子会社の異動(株式譲渡)及び固定資産の譲渡に関するお知らせ」(2022年2月28日)
- シダックス「2022年3月期 決算短信〔日本基準〕(連結)」(2022年5月16日、重要な後発事象)
- 秋田ノーザンハピネッツ「秋田あくらビール 事業譲受のお知らせ」(2022年6月30日)
- 小正醸造「分社化に関するお知らせ」(2021年8月1日)
- ディアジオ「小正嘉之助蒸溜所がディスティル・ベンチャーズを通じたディアジオからの出資を発表」(2021年9月8日)
- 八海醸造「米国ブルックリンクラとの長期パートナーシップについて」(2021年12月7日)
- サッポロホールディングス「Stone Brewing Co.,LLCの持分取得(子会社化)に関するお知らせ」(2022年6月24日)
- サッポロビール「米国ストーン・ブリューイング社の全持分取得により北米事業成長の推進にむけた生産拠点を獲得」(2022年6月24日)
- サッポロホールディングス「四半期報告書(第100期第3四半期)」(2023年11月13日、企業結合)
- 国税庁「お酒についてのQ&A・酒類製造・販売業免許関係(共通)Q1」
- 国税庁「お酒についてのQ&A・酒類製造・販売業免許関係(共通)Q15:個人事業の全部の譲渡」
- 国税庁「免許通知書の項目に変更があった場合等の主な手続き一覧」
- 酒類総合研究所「お酒のQ&A:お酒全般」(保存方法・清酒の品質変化)
- 企業会計基準委員会「企業会計基準第9号 棚卸資産の評価に関する会計基準」(2025年10月16日までの修正反映版)
- 国税庁「酒税に関するQ&A・総則 Q4 酒税の納税義務者と納税義務の成立時期」
- 国税庁「酒類の免許」
- 中小企業庁「中小M&Aガイドライン(第3版)参考資料」(参考資料2:中小M&Aの譲渡額の算定方法)
- 日本公認会計士協会「経営研究調査会研究報告第32号 企業価値評価ガイドライン」(2013年7月3日改正)
- 国税庁「No.1464 譲渡した株式等の取得費」
- 全国銀行協会「経営者保証ガイドライン」
- 中小企業庁「中小M&Aガイドライン(第3版)」
- 国税庁「お酒についてのQ&A・酒類製造・販売業免許関係(共通)Q8:名称、代表者等の変更」
- 経済産業省「営業秘密~営業秘密を守り活用する~」
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」
- 厚生労働省「事業譲渡等指針の一部改正について」
- 国税庁「酒類製造免許の申請等の手引(果実酒製造用)」(令和4年4月)